12.12.2024 yilda ro‘yxatdan o‘tgan, ro‘yxat raqami 3583
ONLINE TRANSLATE
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
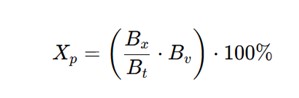
Oʻzbekiston Respublikasi iqtisodiyot va moliya vazirining
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
buyrugʻi
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Davlat organlari va tashkilotlarining ichki audit xizmati xodimlarining faoliyati samaradorligini baholash tartibi toʻgʻrisidagi nizomni tasdiqlash haqida
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
[Oʻzbekiston Respublikasi Adliya vazirligi tomonidan 2024-yil 12-dekabrda roʻyxatdan oʻtkazildi, roʻyxat raqami 3583]
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Oʻzbekiston Respublikasi Prezidentining 2024-yil 10-iyuldagi PF-100-son “Budjet mablagʻlaridan foydalanish ustidan moliyaviy nazoratni kuchaytirish boʻyicha qoʻshimcha chora-tadbirlar toʻgʻrisida”gi Farmoniga muvofiq buyuraman:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
1. Davlat organlari va tashkilotlarining ichki audit xizmati xodimlarining faoliyati samaradorligini baholash tartibi toʻgʻrisidagi nizom ilovaga muvofiq tasdiqlansin.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
2. Mazkur buyruq Oʻzbekiston Respublikasi Prezidenti huzuridagi Davlat xizmatini rivojlantirish agentligi hamda Oʻzbekiston Respublikasi Kambagʻallikni qisqartirish va bandlik vazirligi bilan kelishilgan.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
3. Mazkur buyruq 2025-yil 1-yanvardan eʼtiboran kuchga kiradi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Vazir D. KUCHKAROV
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Toshkent sh.,
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
2024-yil 2-dekabr,
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
198-son
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Kelishildi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Oʻzbekiston Respublikasi Prezidenti huzuridagi Davlat xizmatini rivojlantirish agentligi direktorining birinchi oʻrinbosari A. MUSAYEV
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
2024-yil 2-dekabr
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Kambagʻallikni qisqartirish va bandlik vaziri B. ZOHIDOV
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
2024-yil 29-noyabr
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Oʻzbekiston Respublikasi iqtisodiyot va moliya vazirining 2024-yil 2-dekabrdagi 198-son buyrugʻiga
ILOVA
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Davlat organlari va tashkilotlarining ichki audit xizmati xodimlarining faoliyati samaradorligini baholash tartibi toʻgʻrisidagi
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
NIZOM
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Ushbu Nizom ichki audit xizmati tashkil etilgan vazirlik va idoralar, Qoraqalpogʻiston Respublikasi Vazirlar Kengashi, viloyatlar va Toshkent shahri hokimliklarining (bundan buyon matnda davlat organlari va tashkilotlari deb yuritiladi) ichki audit xizmatlari rahbari va xodimi faoliyatining samaradorligini eng muhim koʻrsatkichlar asosida baholash (bundan buyon matnda baholash deb yuritiladi), ularni ragʻbatlantirish va reytingini yuritish tartibini belgilaydi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
1-bob. Umumiy qoidalar
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
1. Mazkur Nizom talablari davlat organlari va tashkilotlarining ichki audit xizmatlari rahbari va xodimi faoliyatining samaradorligini xodimlarga yuklatilgan eng muhim samaradorlik koʻrsatkichlarga erishishdagi hamda vazifa va funksiyalarni bajarilishidagi hissasini baholashga nisbatan tatbiq etiladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Bunda ichki audit xizmatlari rahbari va xodimining ijro va mehnat intizomiga rioya qilganligi hamda tashabbuskorligiga oid koʻrsatkichlari Davlat fuqarolik xizmatchilari faoliyatining samaradorligini eng muhim koʻrsatkichlar asosida baholash uslubiyatiga (roʻyxat raqami 3407, 2022-yil 28-dekabr) (bundan buyon matnda Uslubiyat deb yuritiladi) asosan belgilanadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
2. Ushbu Nizomda quyidagi asosiy tushunchalardan foydalaniladi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
budjet toʻgʻrisidagi qonunchilik buzilishi holatlarining oldini olish — davlat organlari va tashkilotlarida moliyaviy operatsiyalar bajarilguniga qadar hamda bajarilishi jarayonida moliyaviy xato va kamchiliklarni aniqlash va oldini olish jarayoni;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
masofaviy nazorat — axborot texnologiyalari va maʼlumotlar bazasidan foydalangan holda amalga oshiriladigan nazorat turi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
3. Ichki audit xizmati rahbarining hamda bir nafar shtatdan iborat audit xizmati xodimining, shunindek shtatida ichki audit xizmati rahbaridan tashqari faqat bir nafar xodimi boʻlgan audit xizmati xodimining faoliyatini baholash davlat organlari va tashkilotlarining baholash tizimini joriy etish va monitoring qilish boʻyicha masʼul tarkibiy tuzilmasi (bundan buyon matnda Masʼul tarkibiy tuzilma deb yuritiladi) tomonidan amalga oshiriladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
4. Ichki audit xizmatlari xodimi (bundan buyon matnda xodim deb yuritiladi) faoliyatining samaradorligini baholash ichki audit xizmati rahbari tomonidan har chorakda amalga oshiriladi hamda u baholash bilan bogʻliq maʼlumotlarning toʻgʻriligi va xolisligiga javobgar hisoblanadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
5. Oʻzbekiston Respublikasi Iqtisodiyot va moliya vazirligi (bundan matnda Iqtisodiyot va moliya vazirligi deb yuritiladi) tomonidan ichki audit xizmati rahbari va xodimi faoliyatining samaradorlik koʻrsatkichlari boʻyicha maʼlumotlarning haqqoniyligi ichki audit xizmatlari faoliyatini baholash doirasida oʻrganib boriladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
2-bob. Ichki audit xizmati rahbari va xodimining faoliyati samaradorligini baholash hamda ragʻbatlantirish
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
6. Xodim faoliyatining eng muhim samaradorlik koʻrsatkichlari quyidagilar hisoblanadi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
budjet toʻgʻrisidagi qonunchilik buzilishi holatlarining oldini olishdagi natijalar;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
masofaviy nazoratni amalga oshirishdagi natijalar;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
ichki audit yillik rejasida xodim masʼul boʻlgan ichki audit tadbirlarining oʻtkazilishi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
xodim tomonidan berilgan taklif va tavsiyalarning ichki audit obyektlari tomonidan bajarilishi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
7. Xodim faoliyatining eng muhim samaradorlik koʻrsatkichlarini hisoblashda quyidagi maʼlumotlardan foydalaniladi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
budjet toʻgʻrisidagi qonunchilik buzilishi holatlarining oldini olish, masofaviy nazorat tadbirlariga oid maʼlumotlar;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
ichki audit yillik rejasining bajarilishi boʻyicha maʼlumotlar;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
berilgan taklif va tavsiyalarning ichki audit obyektlari tomonidan bajarilishiga oid maʼlumotlar.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
8. Xodimning budjet toʻgʻrisidagi qonunchilik buzilishi holatlarining oldini olishdagi natijalari koʻrsatkichi quyidagi formulaga asosan hisoblanadi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Bunda:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Xp — xodimning hisobot davridagi budjet qonunchiligi buzilishining oldini olishdagi natijalari koʻrsatkichi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Bx — xodimning hisobot davrida budjet toʻgʻrisidagi qonunchilik buzilishi holatlarining oldini olish boʻyicha natijasi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Bt — xodimning oʻtgan yilning mos davrida budjet qonunchiligi buzilishini oldini olishdagi natijasi;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Bv — budjet toʻgʻrisidagi qonunchilik buzilishi holatlarining oldini olishdagi natijalari koʻrsatkichiga belgilanadigan vazn.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Bxning (xodimning hisobot davrida budjet toʻgʻrisidagi qonunchilik buzilishi holatlarining oldini olish boʻyicha natijasi) Btga (xodimning avvalgi yilning mos davrida budjet qonunchiligi buzilishini oldini olishdagi natijasi) nisbati birdan yuqori boʻlganda, koʻrsatkichni hisoblashda nisbatning miqdori “1” deb olinadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
9. Xodimning masofaviy nazoratni amalga oshirishdagi natijalari koʻrsatkichini hisoblash mazkur Nizomning 8-bandiga asosan hisobot davridagi hamda avvalgi yilning mos davridagi masofaviy nazorat natijalarini hisoblash orqali aniqlanadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
10. Ichki audit yillik rejasida xodim masʼul boʻlgan ichki audit tadbirlarining oʻtkazilishi koʻrsatkichi hisobot davrida ichki audit yillik rejasiga asosan xodim tomonidan oʻtkazilgan ichki audit tadbirlari sonini hisobot davrida oʻtkazilishi belgilangan ichki audit tadbirlari soniga nisbati orqali aniqlanadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
11. Xodim tomonidan berilgan taklif va tavsiyalarning ichki audit obyektlari tomonidan bajarilishi koʻrsatkichi hisobot davrida ichki audit obyektlari tomonidan bajarilgan taklif va tavsiyalarning ushbu davrda bajarilishi belgilangan taklif va tavsiyalarga nisbati orqali aniqlanadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
12. Baholashda foydalaniladigan xodim faoliyatining samaradorlik koʻrsatkichlari natijalari foizda hisoblanadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
13. Ichki audit tadbiri bir nechta xodim tomonidan amalga oshirilganda, xodimning budjet toʻgʻrisidagi qonunchilik buzilishi holatlarining oldini olish, masofaviy nazoratni amalga oshirish va ichki audit yillik rejasidagi ichki audit tadbirlarini oʻtkazish natijalaridagi ulushi ichki audit xizmati rahbari tomonidan aniqlanadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
14. Xodim tomonidan avvalgi yilda budjet toʻgʻrisidagi qonunchilik buzilishi holatlarining oldini olish va/yoki masofaviy nazorat amalga oshirilmagan hollarda, xodimning hisobot davridagi mos koʻrsatkichlari “1”ni tegishli vaznga koʻpaytirish orqali foizda aniqlanadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
15. Xodim faoliyatining eng muhim samaradorlik koʻrsatkichlarining muhimlik darajasidan kelib chiqib, unga quyidagicha vazn belgilanadi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
xodimning budjet toʻgʻrisidagi qonunchilik buzilishi holatlarining oldini olishdagi natijalari — 0,30;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
xodimning masofaviy nazoratni amalga oshirishdagi natijalari — 0,30;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
ichki audit yillik rejasida xodim masʼul boʻlgan ichki audit tadbirlarining oʻtkazilishi — 0,20;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
xodim tomonidan berilgan taklif va tavsiyalarning ichki audit obyektlari tomonidan bajarilishi — 0,20.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
16. Mazkur Nizomga muvofiq hisoblab chiqilgan koʻrsatkichlar yigʻindisi asosida xodimning faoliyati samaradorligi yigʻma koʻrsatkichi (KPI) aniqlanadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Masalan:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Ichki audit xizmatida 3 nafar xodim faoliyat yuritadi. Ushbu xodimlar hisobot davrida quyidagi natijalarga ega:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш

T/r

Samaradorlik koʻrsatkichlari

1-xodim

2-xodim

3-xodim

1.

Budjet toʻgʻrisidagi qonunchilik buzilishi holatlarining oldini olishdagi natijalari

900 mln.soʻm (oʻtgan yilda 1,2 mlrd.soʻm)

 1,5 mlrd. soʻm (oʻtgan yilda 1,2 mlrd. soʻm)

1,7 mlrd. soʻm (oʻtgan yilda 1,2 mlrd. soʻm)

2.

Masofaviy nazoratni amalga oshirishdagi natijalari

1,3 mlrd (oʻtgan yilda 1 mlrd.soʻm)

900 mln (oʻtgan yilda 1 mlrd. soʻm)

1,6 mlrd (oʻtgan yilda 1 mlrd. soʻm)

3.

Ichki audit yillik rejasiga muvofiq oʻtkazilgan ichki audit tadbirlari soni

4 (umumiy soni 5)

5 (umumiy soni 5)

4 (umumiy soni 6)

4.

Ichki audit obyektlari tomonidan bajarilgan taklif va tavsiyalar soni

18 (umumiy soni 20)

15 (umumiy soni 21)

12 (umumiy soni 16)

Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Bunda 1-xodim faoliyatining samaradorlik koʻrsatkichlari quyidagicha hisoblanadi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
budjet qonunchiligi buzilishining oldini olishdagi natijalari: (0,9 /1,2) x 0,3 (muhimlik vazni) x 100% =22,5 foiz;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
masofaviy nazoratni amalga oshirishdagi natijalari: 1,3 / 1 = 1 (nisbatning miqdori birdan koʻp boʻlganligi uchun “1” olindi) x 0,3 (muhimlik vazni) x 100% = 30 foiz;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
ichki audit yillik rejasida xodim masʼul boʻlgan ichki audit tadbirlarining oʻtkazilishi: (4/5) x 0,2 (muhimlik vazni) x 100% = 16 foiz;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
berilgan taklif va tavsiyalarning ichki audit obyektlari tomonidan bajarilishi: (18/20) x 0,2 (muhimlik vazni) x 100% = 18 foiz.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
1-xodim faoliyati samaradorligining yigʻma koʻrsatkichi (KPI): 22,5% + 30% + 16% + 18% = 86,5 foiz.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
17. Xodim faoliyatining samaradorligi koʻrsatkichlarini hisoblash natijalari har chorak hisobot davridan keyingi oyning 5-sanasiga qadar ushbu Nizomning 1-ilovasida belgilangan shaklda ichki audit xizmati rahbari tomonidan imzolanadi hamda Masʼul tarkibiy tuzilmaga kiritiladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Bunda samaradorlik koʻrsatkichlarini hisoblash natijalaridan kelib chiqib xodimning faoliyati samaradorligining yigʻma koʻrsatkichi quyidagicha baholanadi:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
56 foizgacha — “qoniqarsiz”;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
56 (56 foiz ham kiradi) foizdan 71 foizgacha — “qoniqarli”;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
71 foizdan (71 foiz ham kiradi) 86 foizgacha — “yaxshi”;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
86 foizdan (86 foiz ham kiradi) yuqori — “aʼlo”.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Ushbu yigʻma koʻrsatkichni baholash natijalari xodimning reytingini yuritishda foydalaniladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
18. Mazkur Nizom asosida xodimning faoliyatini baholash natijalari Masʼul tarkibiy tuzilma tomonidan ichki audit xizmati xodimiga yuklatilgan eng muhim samaradorlik koʻrsatkichlari erishishdagi hamda vazifa va funksiyalarni bajarishdagi hissasini aniqlashda foydalaniladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
19. Masʼul tarkibiy tuzilma tomonidan ichki audit xizmati rahbari faoliyatining samaradorligi ushbu Nizomning 6-bandidagi koʻrsatkichlar asosida ichki audit xizmatining hisobot davridagi natijalaridan kelib chiqib hisoblanadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Bunda ushbu koʻrsatkichlarni hisoblash mazkur Nizomning 8 — 11-bandlarida belgilangan tartibda amalga oshiriladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
20. Masʼul tarkibiy tuzilma tomonidan Uslubiyatga muvofiq, “yaxshi” va “aʼlo” deb baholangan ichki audit xizmati rahbari va xodimiga nisbatan davlat organi va tashkiloti rahbarining tegishli buyrugʻi asosida ragʻbatlantirish choralari qoʻllanilishi mumkin.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
3-bob. Ichki audit xizmati rahbari va xodimining faoliyati samaradorligi reytingini yuritish
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
21. Davlat organlari va tashkilotlari tomonidan Iqtisodiyot va moliya vazirligiga xodim faoliyatining samaradorligi yigʻma koʻrsatkichlari va uning baholanishi boʻyicha maʼlumotlar hisobot choragidan keyingi oyning 20-sanasiga qadar taqdim etiladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
22. Iqtisodiyot va moliya vazirligi tomonidan davlat organlari va tashkilotlari tomonidan taqdim etilgan maʼlumotlar asosida vazirlik rasmiy veb-saytida ichki audit xizmati rahbari va xodimining faoliyati samaradorligi reytingini mazkur Nizomning 2-ilovasida keltirilgan jadvalga muvofiq shakllantiradi hamda ushbu reyting jamoatchilik uchun ochiq hisoblanadi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
23. Ichki audit xizmati rahbari va xodimining faoliyati samaradorligi reytingi xodim faoliyatining samaradorligi yigʻma koʻrsatkichlarini kamayib borish tartibida joylashtirish asosida shakllantiriladi.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
4-bob. Yakuniy qoida
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
24. Ushbu Nizom talablarini buzganlikda aybdor boʻlgan shaxslar qonunchilik hujjatlarida belgilangan tartibda javobgar boʻladilar.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Davlat organlari va tashkilotlarining ichki audit xizmati xodimlarining faoliyati samaradorligini baholash tartibi toʻgʻrisidagi nizomga
1-ILOVA
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш

(Davlat organi va tashkilotining nomi)
Ichki audit tuzilmasi xodimlari faoliyati samaradorligini baholash natijalari

_____________________________________________________________________________________________

 (Baholash davri)


T/r

Xodimning F.I.O.

Lavozim 

Koʻrsatkichlar kesimida

Yigʻma 

koʻrsatkich

Berilgan baho

Budjet toʻgʻrisidagi qonunchilik

 buzilishi holatlarining oldini 

olishdagi natijalar 

Masofaviy nazoratni

 amalga oshirishdagi

 natijalari

Ichki audit yillik 

rejasida xodim masʼul 

boʻlgan ichki audit 

tadbirlarining oʻtkazilishi

Berilgan taklif va

 tavsiyalarning bajarilishi

1.


2.


3.


4.


Ichki audit xizmati rahbari: ______________________


(imzo)

sana: ______

Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Davlat organlari va tashkilotlarining ichki audit xizmati xodimlarining faoliyati samaradorligini baholash tartibi toʻgʻrisidagi nizomga
2-ILOVA
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш

Ichki audit xizmati rahbari va xodimlar faoliyati samaradorligining
REYTINGI

________________________________________________________________________________________________________

(Baholash davri)

Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш

T/r

Xodimning F.I.O.
Davlat organi va tashkiloti nomi LavozimiXodimlar faoliyati samaradorligini baholash natijasi
Yigʻma koʻrsatkichBerilgan baho

1.

2.

3.

4.

(Qonunchilik maʼlumotlari milliy bazasi, 13.12.2024-y., 10/24/3583/1023-son)