
 Ҳужжатга таклиф юбориш
 Аудиони тинглаш
 Ҳужжат элементидан ҳавола олиш
ЎЗБЕКИСТОН РЕСПУБЛИКАСИ ИҚТИСОДИЁТ ВА МОЛИЯ ВАЗИРИНИНГ
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБУЙРУҒИ
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБожхона ҳудудидан олиб чиқиладиган товарларнинг божхона қиймати декларациясини тўлдириш тартиби тўғрисидаги йўриқномани тасдиқлаш ҳақида
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш[Ўзбекистон Республикаси Адлия вазирлиги томонидан 2025 йил 24 ноябрда рўйхатдан ўтказилди, рўйхат рақами 3711]
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишҲужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишЎзбекистон Республикасининг Божхона кодексига мувофиқ буюраман:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш1. Божхона ҳудудидан олиб чиқиладиган товарларнинг божхона қиймати декларациясини тўлдириш тартиби тўғрисидаги йўриқнома иловага мувофиқ тасдиқлансин.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш2. Мазкур буйруқ Ўзбекистон Республикаси Президенти ҳузуридаги Тадбиркорлик субъектларининг ҳуқуқлари ва қонуний манфаатларини ҳимоя қилиш бўйича вакил, Ўзбекистон Республикаси Савдо-саноат палатаси ҳамда Инвестициялар, саноат ва савдо вазирлиги билан келишилган.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш3. Ушбу буйруқ расмий эълон қилинган кундан эътиборан кучга киради.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишВазир Ж. КУЧКАРОВ
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишТошкент ш.,
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш2025 йил 3 ноябрь,
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш299-сон
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишКелишилди:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишИнвестициялар, саноат ва савдо вазири Л. КУДРАТОВ
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш2025 йил 30 октябрь
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишТадбиркорлик субъектларининг ҳуқуқлари ва қонуний манфаатларини ҳимоя қилиш бўйича вакил ўринбосари Ж. УРУНОВ
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш2025 йил 7 октябрь
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишСавдо-саноат палатаси раиси Д. ВАХАБОВ
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш2025 йил 30 сентябрь
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишҲужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишЎзбекистон Республикаси иқтисодиёт ва молия вазирининг 2025 йил 3 ноябрдаги 299-сон буйруғига
ИЛОВА
ИЛОВА
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБожхона ҳудудидан олиб чиқиладиган товарларнинг божхона қиймати декларациясини тўлдириш тартиби тўғрисидаги
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишЙЎРИҚНОМА
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишҲужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишМазкур Йўриқнома Ўзбекистон Республикасининг божхона ҳудудидан олиб чиқиладиган божхона тўловлари тўланиши назарда тутилган (божхона расмийлаштируви учун йиғимлар бундан мустасно) товарларнинг (бундан буён матнда товарлар деб юритилади) божхона қиймати декларациясини (бундан буён матнда БҚД деб юритилади) тўлдириш тартибини белгилайди.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш1-боб. Умумий қоидалар
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш1. Мазкур Йўриқномада қуйидаги асосий тушунчалардан фойдаланилади:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБҚД — божхона юк декларациясининг (бундан буён матнда БЮД деб юритилади) ажралмас қисми бўлиб, товарнинг божхона қиймати тўғрисидаги маълумотлар кўрсатилган ва декларант ёки божхона брокери томонидан божхона органига БЮД билан бир пайтда топшириладиган ҳужжат;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишдекларант — товарларни ва (ёки) транспорт воситаларини ўз номидан декларацияловчи шахс ёхуд унинг номидан товарлар ва (ёки) транспорт воситалари декларацияланаётган шахс;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишдекларацияловчи шахс — божхона органларига БЮДни ўз номидан тақдим этаётган декларант ёки божхона юк декларациясини тўлдириш, имзолаш ва божхона органларига декларант номидан шартнома асосида тақдим этиш ваколатига эга бўлган божхона брокерининг божхона расмийлаштируви бўйича мутахассиси;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишэлектрон БҚД — декларацияловчи шахснинг электрон рақамли имзоси (бундан буён матнда ЭРИ деб юритилади) билан тасдиқланган, «Товарларни электрон декларациялаш» автоматлаштирилган ахборот тизими (бундан буён матнда ТЕДААТ деб юритилади) воситасида тақдим этилган электрон шаклдаги БҚД ёки қоғоз шаклдаги БҚДнинг электрон ташувчи орқали тақдим этилган электрон нусхаси.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш2. БҚД тегишли БЮДнинг иловаси бўлиб, БЮДсиз ҳақиқий эмас.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБЮД электрон шаклда тақдим этилганда, БҚД ҳам электрон шаклда тақдим этилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБЮД қоғоз шаклда тақдим этилганда, БҚД ҳам қоғоз шаклида тўрт нусхадан иборат А4 форматдаги варақларда тақдим этилади ва қуйидагича тақсимланади:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишбиринчи нусха — божхона органлари иш йиғма жилдларида қолади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишиккинчи нусха — декларацияловчи шахс учун;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишучинчи ва тўртинчи нусхалар — декларант учун.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар БҚД қоғоз шаклда тақдим этилса, декларацияловчи шахс божхона органларига ўзининг ЭРИси билан тасдиқланган унинг электрон нусхасини ҳам тақдим этади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш3. БҚД декларацияловчи шахс томонидан тўлдирилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБитта БЮДда божхона тўловлари тўланиши назарда тутилган (божхона расмийлаштируви учун йиғимлар бундан мустасно) товарлар билан бирга божхона тўловлари тўланиши назарда тутилмаган (божхона расмийлаштируви учун йиғимлар бундан мустасно) товарлар ҳам декларацияланаётган бўлса, БҚД барча товарлар учун тўлдирилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш4. Товарларнинг божхона қиймати олиб чиқиладиган товарга доир битимнинг қийматига оид усули (бундан буён матнда 1-усул деб юритилади) бўйича аниқланганда мазкур Йўриқноманинг 1-иловасига мувофиқ БҚД-1 тўлдирилади.
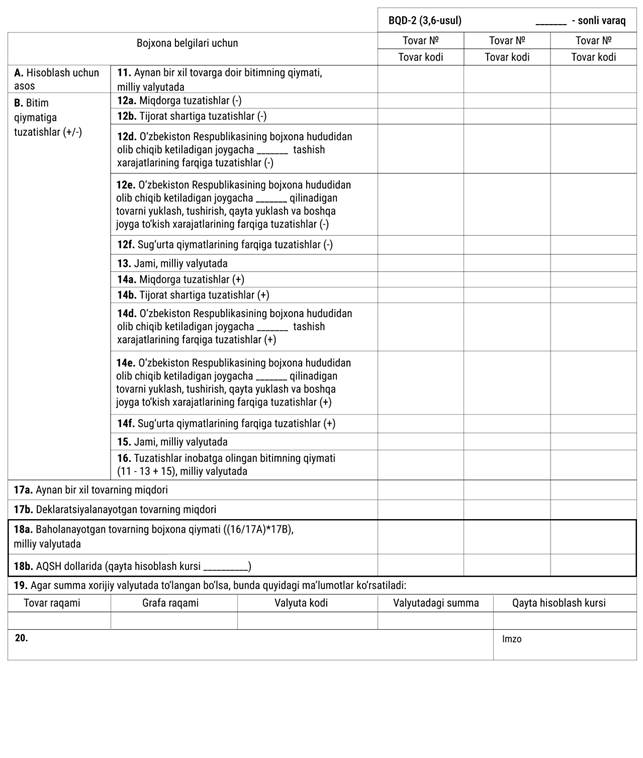
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишТоварларнинг божхона қиймати божхона қийматини аниқлашнинг айнан бир хил товарга доир битимнинг қийматига оид усул (бундан буён матнда 2-усул деб юритилади), ўхшаш товарга доир битимнинг қийматига оид усул (бундан буён матнда 3-усул деб юритилади), қийматларни қўшиш асосидаги усул (бундан буён матнда 5-усул деб юритилади)ва захира усул (бундан буён матнда 6-усул деб юритилади) бўйича аниқланганда мазкур Йўриқноманинг 2-иловасига мувофиқ БҚД-2 тўлдирилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш5. БҚД қуйидаги иккита асосий варақлардан иборат:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБЮДда декларацияланаётган барча товарларга тааллуқли маълумотларни ўз ичига олган биринчи варақ;
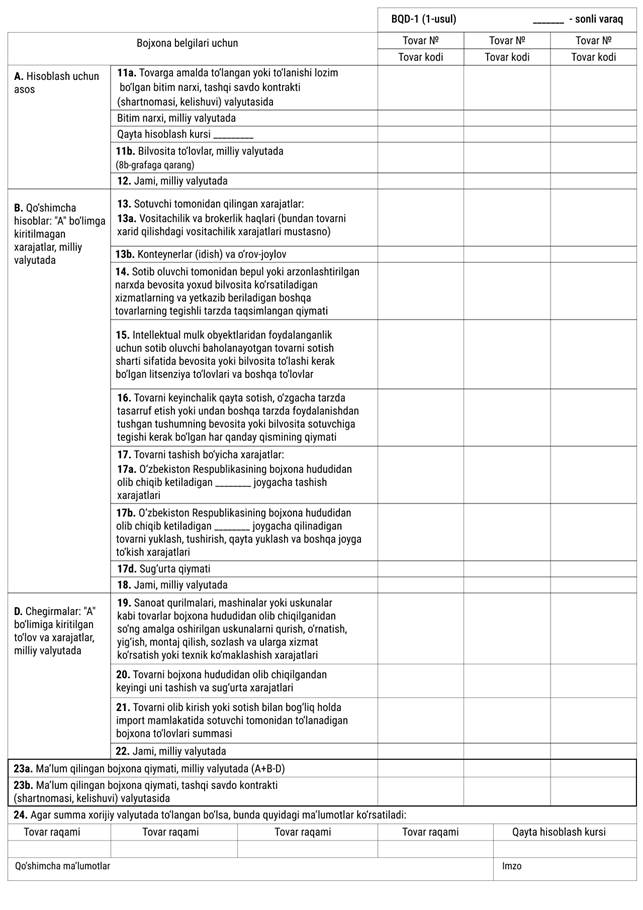
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишдекларацияланаётган товарларнинг божхона қийматини аниқлашда фойдаланилган маълумотлар ва божхона қиймати миқдорининг ҳисоб-китоблари кўрсатиладиган иккинчи варақ.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар битта БЮДда учдан ортиқ товарларнинг номлари декларацияланаётган бўлса, божхона қийматини декларациялаш учун қўшимча варақлардан фойдаланилади. Бунда қўшимча варақлар сифатида БҚД варағининг иккинчи асосий шаклидан фойдаланилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБҚДнинг учинчи варағидан бошлаб барча варақлари қўшимча варақлар ҳисобланади. Қўшимча варақларнинг тартиб билан рақамланиши уч сони билан бошланади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБунда биринчи ва иккинчи варақлар — шаклнинг асосий варақлари, учинчи ва кейинги варақлар — қўшимча варақлар ҳисобланади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш6. БҚД-2нинг биринчи асосий варағи 2, 3, 5 ва 6-усуллар учун умумий (ягона) ҳисобланади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБҚД-2нинг иккинчи асосий варағи товарларнинг божхона қийматини аниқлаш усулига қараб белгиланган 2, 3, 5 ва 6-усуллардан бири бўлиши мумкин. БҚД-2нинг иккинчи ва қўшимча варақларнинг тегишлиси товарларнинг божхона қийматини аниқлашнинг қуйидаги усулларини қўллаш орқали амалга оширилганда фойдаланилади:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш2-усул ва ушбу усулга асосан 6-усулни;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш3-усул ва ушбу усулга асосан 6-усулни;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш5-усул ва ушбу усулга асосан 6-усулни;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш1-усул асосидаги 6-усулни.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш7. Қоғоз шаклда тақдим этилган БҚДда ўчиришлар ва бўяшлар бўлмаслиги керак. Тушунарсиз тўлдирилган БҚДлар божхона органлари томонидан расмийлаштириш учун қабул қилинмайди.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш8. БҚД тақдим этилгандан сўнг божхона органи мансабдор шахси БҚДнинг тўғри тўлдирилганлигини, товарнинг маълум қилинган божхона қийматини тасдиқловчи ҳужжатлар мавжудлигининг дастлабки текширувини амалга оширади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишДастлабки текширув натижасида камчиликлар аниқланса, ушбу камчиликларни бартараф этиш мақсадида божхона органи мансабдор шахси бу ҳақида декларацияловчи шахсни дархол хабардор қилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБҚДнинг дастлабки текшируви натижасида камчиликлар аниқланмаса божхона органининг мансабдор шахси БҚДни расмийлаштириш учун қабул қилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБожхона органи БҚДни БЮД билан бир вақтнинг ўзида расмийлаштиради. Бунда, БҚДга, у илова қилинган БЮДнинг айнан шу рўйхат рақами бириктирилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш9. БҚД қоғоз шаклда тақдим этилганда, БҚДнинг бирор бир графасида баён этилаётган маълумотларни кўрсатиш учун жой етарли бўлмаса, ушбу маълумотлар БҚДнинг орқа томонида ёки қўшимча илова қилинадиган, БҚДнинг ажралмас қисми бўлган варақларда кўрсатилиши мумкин. Бундай ёзув декларацияловчи шахснинг имзоси билан тасдиқланади, тегишли графада эса «БҚДнинг орқа томонига қаранг» ёки «қўшимча вараққа қаранг» ёзуви қайд этилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБунда БҚДнинг асосий ва қўшимча варақларининг орқа қисмида ёки қўшимча илова қилинадиган варақларда графа рақами ва декларацияланаётган товарнинг тартиб рақами (агар маълумотлар аниқ бир товарга тааллуқли бўлса) қўйилади ва мазкур графада баён этиладиган маълумотлар кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишҲар бир илова қилинадиган қўшимча варақнинг юқори ўнг бурчагида «__________ сонли БҚДга ____ варақда қўшимча», декларацияланаётган товарнинг тартиб рақами «____-сонли товар» тарзида ҳамда ҳар бир товар бўйича графа рақами кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш10. Электрон шаклда божхона қийматини декларациялашда барча маълумотлар электрон БҚДнинг тегишли графаларида ёки ушбу графа учун ажратилган деталлаштирилган жадвалларда тўлиқ кўрсатилади ва бошқа графаларга, қўшимча илова қилинадиган варақларга ёки бошқа шу каби ҳаволалар қилинишига йўл қўйилмайди.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш11. БҚДдаги маълумотларни қайд этишда Божхона юк декларациясини тўлдириш тартиби тўғрисидаги йўриқномада (рўйхат рақами 2773, 2016 йил 6 апрель) кўрсатилган таснифлагичлардан фойдаланилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш2-боб. БҚД-1ни тўлдириш
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишҲужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш13. Божхона органи мансабдор шахси томонидан БҚД-1нинг асосий ва қўшимча варақларидаги «Божхона белгилари учун» майдончаси тўлдирилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш14. Декларацияловчи шахс томонидан графаларни тўлдириш қуйидагича амалга оширилади:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш1) 1-графа. «Сотувчи».
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишГрафада Ўзбекистон Республикаси божхона ҳудудидан товарнинг олиб чиқилишига асос бўлган ташқи савдо битимида сотувчи сифатида қайд этилган шахс тўғрисидаги маълумотлар кўрсатилади:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишагар сотувчи юридик шахс бўлса — унинг номи;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишагар жисмоний шахс (якка тартибдаги тадбиркор) бўлса — фамилияси, исми, отасининг исми;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш2) 2а-графа. «Сотиб олувчи».
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишГрафада товарни сотиб олувчи шахс тўғрисидаги маълумотлар кўрсатилади:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишагар сотиб олувчи юридик шахс бўлса — унинг тўлиқ номи;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишагар жисмоний шахс (якка тартибдаги тадбиркор) бўлса — фамилияси, исми, отасининг исми;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш3) 2б-графа. «Декларацияловчи шахс».
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишГрафада БҚД-1ни тўлдирган ва божхона органига тақдим этаётган декларацияловчи шахснинг қисқача номи кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш4) 3-графа. «Етказиб бериш шартлари».
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишЕтказиб бериш шартлари таснифлагичига мувофиқ географик пунктни қайд этиш билан етказиб бериш шартининг номи кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш5) 4-графа. «Ҳисоб рақами ва санаси».
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишСотувчи томонидан сотиб олувчига қўйилган товарнинг қиймат баҳосига эга бўлган ҳисобварақ-фактура ёки ҳисоб-проформа рақами ва санаси кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш6) 5-графа. «Контракт рақами ва санаси».
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишТоварларнинг олди-сотди (етказиб бериш) ташқи савдо контракти (шартномаси, келишуви) рақами ва санаси, шунингдек, унинг амалда бўлган иловалари, унга қўшимчалар, агар улар мавжуд бўлса, рақами ва санаси кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш7) 6-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар божхона органининг 7а — 9б графалари бўйича эътирозлари бўлган бўлса, бундай ҳолларда ушбу сотувчининг аввалги битимлари бўйича БЮДларнинг рақами ва санаси кўрсатилади. Товарнинг божхона расмийлаштирувни амалга оширган божхона органининг номи ва эътирозларнинг мазмуни кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш8) 7а-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишГрафада келтирилган майдончада тегишли жавобга «Х» белгиси қўйилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишҲужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар «Ҳа» жавоби бўлса (Ўзбекистон Республикаси Божхона кодексининг 307-моддаси билан белгиланган жиҳатлар, сотувчи ва сотиб олувчи ўртасидаги ўзаро боғлиқлик мавжуд бўлса) 7б-графаси тўлдирилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш9) 7б-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишГрафада келтирилган майдончада тегишли жавобга «Х» белгиси қўйилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш1-усулнинг қўлланилишига фақат «Йўқ» жавоби бўлганда йўл қўйилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш10) 8а-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишГрафада келтирилган майдончада тегишли жавобга «Х» белгиси қўйилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш1-усулнинг қўлланилишига фақат «Йўқ» жавоби бўлганда йўл қўйилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш11) 8б-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишГрафада келтирилган майдончада тегишли жавобга «Х» белгиси қўйилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар сотиш ёки битимнинг баҳоси таъсирини ҳисобга олиш мумкин бўлмаган шартларга риоя этилишига боғлиқ бўлса (айирбошлаш, контрактация, қайта ишлаш шартномалари), бундай шартларнинг тури ва мазмуни кўрсатилади (масалан, нарх олиб чиқиладиган товарларга алоқаси бўлмаган ҳақ тўлаш шакли асосида белгиланганда ва ҳ.к.), шунингдек ушбу шартларда товарнинг қийматига доир баҳолашнинг ҳисоб-китоби, бундай ҳисоб-китобнинг амалга оширилиши учун асос бўлган ҳужжатлар кўрсатилади. Тегишли сумма билвосита тўлов сифатида 11б-графасида кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар тегишли шартлар битимнинг қийматига таъсирни миқдорий аниқлаш ва зарур бўлган равишда тасдиқлаш мумкин бўлмаса (шу жумладан товарлар чиқариб юборилганидан кейин ҳам), 1-усул қўлланилмайди;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш12) 9а-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишГрафада келтирилган майдончада тегишли жавобга «Х» белгиси қўйилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш«Ҳа» жавобда 9б-графасидан кейин интеллектуал мулк объектларидан фойдаланганлик учун олди-сотди битимининг шартларига мувофиқ сотиб олувчи баҳоланаётган товарни сотиш шарти сифатида бевосита ёки билвосита тўлаши керак бўлган, шу жумладан, агар улар амалда тўланган ёки тўланиши лозим бўлган нархга қўшилмаган ва сотувчи томонидан сотиб олувчига қўйилган ҳисобга киритилмаган бўлса, лицензия тўловлари ва бошқа тўловларга тааллуқли бўлган шартлар (масалан тўлов тури, уни амалга оширилиши учун асос ва ҳ.к.) кўрсатилади. Ушбу тўловларнинг миқдори 15-графада кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш13) 9б-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишГрафада келтирилган майдончада тегишли жавобга «Х» белгиси қўйилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш«Ҳа» жавобида ушбу графадан кейин сотиб олувчи томонидан олиб кирилган товарни кейинчалик қайта сотиш, ўзгача тарзда тасарруф этиш ёки ундан бошқа тарзда фойдаланишдан тушган тушумнинг бевосита ёки билвосита сотувчига тегиши керак бўлган ҳар қандай қисмининг қиймати бўйича шартлар кўрсатилади. Тегишли тўловлар миқдори 6-графада кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш14) 10а-графа. «Қўшимча варақлар сони».
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБҚД-1га илова қилинган қўшимча варақлар сони кўрсатилади (варақлар сони охирги варақнинг рақамидан иккитага камайтирилган рақамга тўғри келиши керак);
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш15) 10б-графа. «Жой ва сана:».
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишГрафада 2б-графада кўрсатилган шахс номидан БҚД-1ни тақдим этаётган жой ва сана, шунингдек декларацияловчи шахс тўғрисида маълумотлар кўрсатилади (реквизитларнинг ҳар бири янги сатрдан бошланади ва ҳар бирининг олдига уларнинг тартиб рақами қўйилади):
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш1) декларацияловчи шахснинг фамилияси, исми ва отасининг исми, шунингдек электрон почта манзили (мавжуд бўлса);
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш2) агар товарларни декларациялаш божхона брокери томонидан амалга оширилаётган бўлса, божхона брокери ва БҚДни тақдим этилиши учун топшириқ берган шахс ўртасидаги шартнома рақами ва санаси кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБҚД-1да баён этилган маълумотларнинг тўғрилиги, электрон БҚД-1да декларацияловчи шахснинг ЭРИси, қоғоз шаклдаги БҚД-1да декларацияловчи шахснинг имзоси билан тасдиқланади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш16) графа «Товар №».
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБЮД ёки унга қўшимча варақнинг айнан шундай графасидаги тегишли товарнинг тартиб рақами кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш17) графа «Товар коди».
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишТоварнинг Ўзбекистон Республикаси Ташқи иқтисодий фаолиятининг товар номенклатурасига (бундан буён матнда ТИФ ТН деб юритилади) мувофиқ ўнта рақамли коди кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш«А» бўлим. «Ҳисоблаш учун асос».
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишУшбу бўлимда товарнинг божхона қийматини аниқлаш учун асос бўладиган амалда тўланган ёки тўланиши лозим бўлган битим нархи тўғрисида маълумотлар кўрсатилади. Агар етказиб бериш шартларига қараб (3-графа) ва ташқи савдо контрактининг (шартномасининг, келишувининг) бошқа шартлари бўйича ушбу нархга қўшимча харажатлар қўшилиши ёки чиқариб ташланиши талаб этилмаса, унда кўрсатилган нарх олиб чиқилаётган товарнинг божхона қийматига тенг бўлиши мумкин. Бундай ҳолда божхона қийматини маълум ва назорат қилиниши ушбу нархни текшириш ва тасдиқлаш учун тақдим этилган ҳужжатлар бўйича хулоса қабул қилиш ҳамда 1-усулни тўғри қўлланилганлигига баҳо беришдан иборат бўлади. Бунда 12-графадаги маълумотлар йиғиндиси 23а-графасининг умумий йиғиндисида такрорланади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш18) 11а-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБиринчи қаторда Ўзбекистон Республикаси божхона ҳудудидан олиб чиқиш учун сотилган товарга амалда тўланган ёки тўланиши лозим бўлган битим нархи ташқи савдо контракти (шартномаси, келишуви) валютасида кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишИккинчи қаторда товарга амалда тўланган ёки тўланиши лозим бўлган битим нархи Ўзбекистон Республикасининг миллий валютасида (бундан буён матнда миллий валюта деб юритилади) қайта ҳисобланган ҳолда кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишУчинчи қаторда ташқи савдо контракти (шартномаси, келишуви) валютасининг Ўзбекистон Республикаси Марказий банки томонидан белгиланган, БЮД божхона расмийлаштирувига қабул қилинган кундаги миллий валютага нисбатан курси кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш19) 11б-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБилвосита тўловларнинг суммаси миллий валютада кўрсатилади. Билвосита тўловлар деганда сотувчининг манфаати доирасида сотиб олувчи томонидан учинчи шахс номига амалга оширилган тўловлар, шунингдек, сотувчининг фойдасига сотиб олувчи томонидан қандайдир товарларни етказиб бериш қиймати ва ҳоказолар тушунилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишМазкур графада тегишли шартлар мавжуд бўлган ҳоллар учун декларант ёки божхона брокерининг ҳужжатлари ва тегишли ҳисоб-китоблар билан тасдиқланган битим нархига тузатишлар киритиш миқдори акс эттирилади (8б-графада келтирилади).
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар 11б-графада билвосита тўловлар ва нархга киритилган тузатишларнинг миқдорий йиғиндиси кўрсатилган бўлса, бунда 11б-графада кўрсатилган умумий сумманинг расшифровкаси БҚД-1 варағининг тегишли «Қўшимча маълумотлар» графасида қайд этилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар билвосита тўловлар ва нархга киритилган тузатишлар олиб чиқилаётган барча ёки маълум бир товар номларига тааллуқли бўлса, бунда ҳар бир товар номлари ўртасида билвосита тўловларнинг миқдорий йиғиндиси 11а-графада кўрсатилган ҳар бир товар номларининг қийматига мутаносиб равишда тақсимланади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш20) 12-графа. «Жами миллий валютада».
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш11а ва 11б-графаларнинг йиғиндиси миллий валютада кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш«Б» бўлим. «Қўшимча ҳисоблар: «А» бўлимга киритилмаган харажатлар, миллий валютада кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишУшбу бўлимда олиб чиқилаётган товар учун амалда тўланган ёки тўланиши лозим бўлган битим нархига Ўзбекистон Республикаси Божхона кодексининг 316-моддасига мувофиқ киритилиши лозим бўлган харажатлар миллий валютада кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар ушбу харажатлар сотувчи томонидан хорижий валютада амалга оширилган бўлса, у ҳолда 24-графада ушбу харажатларнинг қайта ҳисоблаш бўйича маълумотлар, ушбу маълумотлар тааллуқли бўлган БҚД-1даги товар ва графасининг рақамини кўрсатиш билан, Валюталар таснифлагичига мувофиқ валютанинг рақамли коди, хорижий валютадаги харажатлар суммаси ва БЮД божхона расмийлаштирувига қабул қилинган кундаги валютани қайта ҳисоблаш курси кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш21) 13-графа «Сотувчи томонидан қилинган харажатлар:».
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишУшбу графада 11а-графада кўрсатилган амалда тўланган ёки тўланиши лозим бўлган битим нархига киритилмаган, яъни сотувчи томонидан сотиб олувчига қўйилган ҳисобварақ-фактурага (инвойсга) киритилмаган, бироқ баҳоланаётган товарларни Ўзбекистон Республикаси божхона ҳудудидан олиб чиқилишига доир ва сотувчи томонидан тўланган ёки тўланиши лозим бўлган сотувчининг харажатлари акс эттирилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш22) 13а-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишСотувчининг воситачилик ва брокерлик ҳақларини тўлаш учун харажатлар, бундан товарни харид қилишдаги воситачилик харажатлари мустасно, агар улар илгари битим нархига киритилмаган бўлса кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар БҚД-1 битта партиядаги бир неча номлардаги товарларга тўлдирилаётган бўлса, унда кўрсатилган харажатларнинг тақсимланиши ҳар бир товар номлари ўртасида 12-графада кўрсатилган тегишли миқдорига мутаносиб равишда амалга оширилган ҳолда тўлдирилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар юқорида кўрсатилган харажатлар хорижий валютада тўланган бўлса, у ҳолда миллий валютада қайта ҳисоблаш 24-графада кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш23) 13б-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишСотувчи томонидан амалга оширилган контейнерларнинг ва (ёки) бошқа кўп марта ишлатиладиган идишларнинг қиймати, агар контейнерлар ва (ёки) бошқа кўп марта ишлатиладиган идишлар ТИФ ТНга мувофиқ баҳоланаётган товар билан бир бутун деб қаралса ҳамда ўраш-жойлаш ишларининг ва материалларининг қиймати, агар улар битим нархига илгари киритилмаган бўлса кўрсатилади. Контейнер деганда контейнер таранинг бир кўриниши эканлиги назарда тутилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар кўп марта ишлатиладиган идишдан фойдаланилаётган бўлса, товарни кўп марталик етказиб берилишида унинг қиймати ҳар бир партиядаги товарларнинг миқдорига мутаносиб равишда тақсимланади. Идиш учун харажатларнинг мутаносиб равишда тақсимланиши (яъни унинг қийматини ҳар бир партия учун бўлиб-бўлиб тақсимланиши) божхона органлари томонидан ташқи савдо контрактида (шартномасида, келишувида) акс этганлиги ёки бошқа бирон бир ҳужжат билан тасдиқланганлиги шарти мавжуд бўлса қабул қилинади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишСотувчига идишни қайтариб бериш учун алоҳида тўланадиган суммалар идиш учун амалга оширилган харажатлар бўлиб ҳисобланмайди.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар идиш учун амалга оширилган харажатлар хорижий валютада тўланган бўлса, у ҳолда миллий валютада қайта ҳисоблаш 24-графада кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш24) 14-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишОлиб чиқиладиган товарларни ишлаб чиқариш ва/ёки экспортга сотиш учун сотиб олувчи бевосита ёки билвосита сотувчига бепул ёки пасайтирилган нарх бўйича кўрсатадиган хизматлар ва етказиб берадиган товарлар қийматининг тегишли қисми кўрсатилади:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишхомашё, материаллар, деталлар, яримтайёр фабрикатлар ҳамда олиб чиқиладиган товарнинг таркибий қисми ҳисобланадиган бошқа бутловчи қисмлар;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишинструментлар, штамплар, шакллар ҳамда олиб чиқиладиган товарларни ишлаб чиқаришда фойдаланилган бошқа шу каби предметлар;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишолиб чиқиладиган товарларни ишлаб чиқаришда сарфланган ёрдамчи материаллар;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишмуҳандислик ишланмалари, тажриба-конструкторлик ишлари, дизайн, бадиий жиҳозлаш, олиб чиқиладиган товарларни ишлаб чиқариш учун бевосита зарур бўлган эскизлар ва чизмалар;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш25) 15-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишИнтеллектуал мулк объектларидан фойдаланганлик учун сотиб олувчи баҳоланаётган товарни сотиш шарти сифатида бевосита ёки билвосита тўлаши керак бўлган лицензия тўловлари ва бошқа тўловлар миллий валютада кўрсатилади, экспорт қилинадиган товарларни Ўзбекистон Республикаси ҳудудидан ташқарида кўпайтириш (дубликат қилиш) ҳуқуқи учун тўловлар бундан мустасно (9а-графа билан ўзаро боғлиқ бўлган ҳолда).
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБунда сотиб олувчи бевосита сотувчига ёки унинг фойдасига учинчи шахсга тўлаши лозим бўлган интеллектуал мулк объектларидан фойдаланганлик учун лицензия тўловлари ва бошқа тўловлар инобатга олинади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар интеллектуал мулк объектларидан фойдаланганлик учун лицензия тўловлари ва бошқа тўловлар олиб чиқилаётган барча ёки маълум бир товарлар номларига тааллуқли бўлса ҳамда интеллектуал мулк объектларидан фойдаланиш ҳуқуқини бериш тўғрисидаги келишувда бундай фойдаланиш учун товарларнинг алоҳида номлари ўртасида тўловларнинг тақсимланиши кўрсатилмаган бўлса (масалан, бир марталик тўлов), у ҳолда интеллектуал мулк объектларидан фойдаланганлик учун тўловларнинг миқдорий йиғиндиси 12-графада кўрсатилган товарларнинг ҳар бир номлари қийматига мутаносиб равишда тақсимланади, бундан декларант ёки божхона брокерининг хоҳишига кўра шундай тўловларнинг миқдорий йиғиндиси солиққа солишнинг энг юқори даражасига эга бўлган товарнинг божхона қийматига қўшиладиган ҳолатлар мустасно. Декларант ёки божхона брокерининг хоҳишига кўра интеллектуал мулк объектларидан фойдаланганлик учун тўловларнинг миқдорий йиғиндиси бундай тўловларни назарда тутувчи биринчи партия товарларга нисбатан қўлланиши мумкин.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар юқорида кўрсатилган харажатлар хорижий валютада тўланган бўлса, у ҳолда миллий валютада қайта ҳисоблаш 24-графада кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш26) 16-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишУшбу графада олиб чиқиладиган товарни кейинчалик бирон-бир тарзда қайта сотиш, тасарруф этиш ёки улардан фойдаланишдан олинган, товар Ўзбекистон Республикасининг божхона ҳудудидан олиб чиқилгандан кейин сотувчига бевосита ёки билвосита тегишли бўладиган тушумларнинг ҳар қандай қисмининг қиймати (9б-графа билан боғланган ҳолда) инобатга олинади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш27) 17-графа «Божхона ҳудудидан олиб чиқиб кетиладиган жойгача қилинадиган харажатлар:»
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишЎзбекистон Республикаси божхона ҳудудидан олиб чиқилаётган товарнинг божхона қийматини аниқлашда битим нархига товарни Ўзбекистон Республикаси божхона ҳудудидан олиб чиқиб кетиладиган жойга етказиб берилгунга қадар қилинадиган харажатлар, агар бу харажатлар битим нархига киритилмаган бўлса, киритилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБҚД-1нинг 17-графасида 11а-графада кўрсатилган битим нархига етказиш шартларига мувофиқ қўшилмаган, сотувчи томонидан алоҳида тўланиши шарт бўлган ва божхона қийматига қўшилиши лозим бўлган товарнинг ҳақиқатда етказиб бериш жойи кўрсатилиши керак.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш13 — 17 графалардаги барча маълумотлар миллий валютада кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар 17а — 17в-графаларида кўрсатилган харажатлар хорижий валютада тўланган бўлса, у ҳолда миллий валютада қайта ҳисоблаш 24-графада кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш28) 17а-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишГрафада миллий валютада товарни Ўзбекистон Республикаси божхона ҳудудидан олиб чиқиб кетиладиган жойга етказиб берилгунга қадар қилинадиган ташиш харажатлари, агар етказиб бериш шартларига мувофиқ улар битим нархига киритилмаган бўлса (11а-графа), киритилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар БҚД-1 турли номдаги товарлар учун тўлдирилаётган бўлса, ташиш харажатлари тегишли товарлар ўртасида уларнинг брутто оғирлигига мутаносиб равишда тақсимланади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш29) 17б-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишГрафада миллий валютада товарни Ўзбекистон Республикаси божхона ҳудудидан олиб чиқиб кетиладиган жойга етказиб берилгунга қадар қилинадиган товарларни юклаш, тушириш, қайта юклаш ва бошқа жойга тўкиш харажатлари, агар улар битим нархига киритилмаган бўлса (11а-графа), киритилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар БҚД-1 турли номдаги товарлар учун тўлдирилаётган бўлса, бундай харажатлар тегишли товарлар ўртасида уларнинг брутто оғирлигига мутаносиб равишда тақсимланади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш30) 17д-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишГрафада миллий валютада товарнинг суғурта қиймати, агар у илгари битим нархига киритилмаган бўлса (11а-графа), кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар БҚД-1 турли номдаги товарлар учун тўлдирилаётган бўлса, суғурта қиймати тегишли товарлар ўртасида 12-графада кўрсатилган қийматга мутаносиб равишда тақсимланади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш31) 18-графа «Жами миллий валютада».
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш«Б» бўлимда кўрсатилган миқдор миллий валютада кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш«Д» бўлим. «Чегирмалар: «А» бўлимга киритилган тўлов ва харажатлар, миллий валютада».
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишМазкур бўлимда «А» бўлимга кирган, лекин Ўзбекистон Республикаси Божхона кодексининг 317-моддасига мувофиқ олиб чиқиладиган товарнинг битим нархидан, башарти улар баҳоланаётган товар учун амалда тўланган ёки тўланиши лозим бўлган нархдан ажратиб олинган, декларант ёки божхона брокери томонидан маълум қилинган ҳамда улар томонидан ҳужжат билан тасдиқланган бўлса, чиқариб ташланиши шарт бўлган тўловлар ва харажатларнинг суммаси миллий валютада кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар бундай харажатлар хорижий валютада кўрсатилган бўлса, у ҳолда 24-графада қайта ҳисоблаш бўйича маълумотлар, ушбу маълумотлар тааллуқли бўлган БҚД-1даги товар ва графасининг рақамини кўрсатиш билан, Валюталар таснифлагичига мувофиқ валютанинг рақамли коди, хорижий валютадаги харажатлар суммаси ва БЮД божхона расмийлаштирувига қабул қилинган кундаги валютани қайта ҳисоблаш курси кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш32) 19-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишСаноат қурилмалари, машиналар ёки ускуналар каби товарлар божхона ҳудудидан олиб чиқилганидан сўнг амалга оширилган ускуналарни қуриш, ўрнатиш, йиғиш, монтаж қилиш, созлаш ва уларга хизмат кўрсатиш ёки техник кўмаклашиш харажатларининг, агар ташқи савдо контрактида (шартномасида, келишувида) бундай ишлар кўзда тутилган ҳамда баҳоланаётган товар учун амалда тўланган ёки тўланиши лозим бўлган битим нархидан ажратиб олинган бўлса, тегишли сумма кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш33) 20-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишЎзбекистон Республикаси божхона ҳудудидан олиб чиқилганидан кейин белгиланган жойгача етказиб бериш билан боғлиқ ташиш харажатларининг суммаси, агар баҳоланаётган товар учун амалда тўланган ёки тўланиши лозим бўлган битим нархидан ажратиб олинган бўлса, кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш34) 21-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишТоварни олиб кириш ёки сотиш билан боғлиқ бўлган импорт мамлакатида сотувчи томонидан тўланадиган божхона тўловлари суммаси, агар ташқи савдо контракти (шартномаси, келишуви) шартларида сотувчи томонидан тўланиши белгиланган бўлса, кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш35) 22-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш«Д» бўлимда кўрсатилган миқдор миллий валютада кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш19 — 22 графалардаги барча маълумотлар миллий валютада кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш36) 23а-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш12 ва 18-графаларда кўрсатилган миқдорни қўшиш ва 22-графада кўрсатилган ушбу миқдор суммасидан айириш йўли билан ҳисобланган товарнинг божхона қиймати миллий валютада кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш37) 23б-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш23а-графада кўрсатилган ташқи савдо контракти (шартномаси, келишуви) валютасида қайта ҳисобланган божхона қиймати кўрсатилади. Ташқи савдо контракти (шартномаси, келишуви) валютасида қайта ҳисоблаш «А» бўлимда кўрсатилган валюта курси бўйича амалга оширилади. Ҳосил бўлган сумма БЮДда божхона тўловларини ҳисоблаш учун асос сифатида кўрсатилган маълумотларга мос келиши лозим.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар битим бўйича ҳужжатлар билан хорижий валюта тури белгиланмаган бўлса, ундай ҳолда 23б-графадаги маълумотлар АҚШ долларида кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш38) 24-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар божхона қийматини таркибига кирувчи бир ёки бир неча қисмлар (13 — 21 графаларда кўрсатилиши лозим бўлган) ташқи савдо контракти (шартномаси, келишуви), ҳисобварақ-фактура (инвойс) ёки бошқа тижорат ҳужжатларда хорижий валютада кўрсатилган бўлса, қайта ҳисоблаш бўйича маълумотлар, ушбу маълумотлар тааллуқли бўлган БҚД-1даги товар ва графасининг рақами, Валюталар таснифлагичига мувофиқ валютанинг рақамли коди, хорижий валютадаги харажатлар суммаси ва қайта ҳисоблашга тегишли бўлган курс кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш39) «Қўшимча маълумотлар» графаси.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБҚД-1да кўрсатилган ахборотларга тааллуқли бўлган ҳар қандай қўшимча маълумотлар (ҳисоб-китоблар) кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш3-боб. БҚД-2ни тўлдириш
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишҲужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишҲужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш16. Божхона органи мансабдор шахси томонидан БҚД-2нинг асосий ва қўшимча варақларидаги «Божхона белгилари учун» майдончаси тўлдирилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш1-§ БҚД-2нинг асосий варағи
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш17. Декларацияловчи шахс томонидан графаларнинг тўлдирилиши қуйидагича амалга оширилади:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш1) 4-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишДекларацияланаётган товарни олиб чиқиш учун асос бўлган ҳужжатнинг тури, рақами ва санаси (масалан, ташқи савдо контракти (шартномаси, келишуви) товарларнинг бартер ёки компенсацион операциялар доирасида етказиб берилиши ва ҳ.к.) кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш2) 5-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш4-графада кўрсатилган ҳужжатлар бўйича илгари олиб чиқилган товарлар юзасидан божхона органларининг қабул қилинган қарорлари бўйича ҳужжатлари ёки бундай товарларга нисбатан суд органлари қарорларининг реквизитлари (рақами ва санаси) кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш3) 6-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишДекларацияланаётган товарнинг божхона қийматини аниқлаш учун фойдаланилаётган усулга «Х» белгиси қўйилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБожхона қиймати 1-усул асосидаги 6-усул билан аниқланганида фақатгина (ф) майдончасига белги қўйилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБожхона қиймати 2-3, 5-усул ва у(лар) асосидаги 6-усул билан аниқланганида (э) майдончасига белги қўйилиши билан бир вақтнинг ўзида 2-3 ва 5-усуллардан бирига тегишли бўлган майдончага ҳам белги қўйилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар БҚД-2нинг «Товар №» графаларида турли рақамлар билан кўрсатилган товарларнинг божхона қийматини аниқлашда божхона қийматини аниқлашнинг турли хил усулларидан фойдаланилаётган бўлса, (г) майдончасига белги қўйилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш4) 7-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишУшбу графада 6-графада кўрсатилган усулдан барча олдинги усулларни қўллаб бўлмаслик сабаблари қисқача асослаб берилади, бунда 1-усул учун уни нимага мувофиқ қўллаб бўлмаслигининг аниқ сабаблари кўрсатилиши шарт, бошқа усуллар учун уларни қўллаб бўлмаслик асоси сифатида тегишли ҳужжат ва маълумотлар мавжуд эмаслиги сабаби кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишҲужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш1-усулни қўллаб бўлмайди, чунки кўриб чиқилаётган битим ўзаро боғлиқ шахслар ўртасида тузилган ва ўзаро боғлиқлик битимнинг нархига таъсир кўрсатган. Ушбу баҳолашнинг қийматга таъсирини аниқлаш имконияти мавжуд эмас;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш2-усул — айнан бир хил товарлар бўйича маълумот мавжуд эмас;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш5) 8-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБожхона қийматини аниқлашда қўлланилган усулдан келиб чиқиб маълум қилинган маълумотларни тасдиқлаш учун тақдим этилган асосий ҳужжатларнинг номи ва реквизитлари кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБожхона қиймати 2 ва 3-усуллар бўйича аниқланганда, мазкур графа тўлдирилмайди. Бунда, божхона қийматини 2 ва 3-усуллар бўйича аниқлаш учун фойдаланилган ахборот манбалари 20-графада кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБожхона қиймати 5 ва у асосдаги 6-усуллар бўйича аниқланганда, товарнинг ҳисоб-китоб қилинган қиймати асосида қабул қилинган ҳужжатлар ҳар бирининг олдига уларнинг тартиб рақами қўйилган ҳолда кўрсатилади (реквизитларнинг ҳар бири янги сатрдан бошланади):
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишишлаб чиқариш учун қилинган харажатлар ҳамда материалларни сотиб олиш ва (ёки) баҳоланаётган товарларни ишлаб чиқариш бўйича ишлаб чиқарувчи (сотувчи) харажатлари тўғрисидаги маълумотларни ўз ичига олган бухгалтерлик ҳужжатлари, шунингдек, баҳоланаётган товарни ишлаб чиқариш билан боғлиқ бўлган бошқа операциялар, шу жумладан, идиш ва ўраш-жойлаш учун қилинган харажатлар, шу билан бирга, лойиҳалашнинг, тажриба-конструкторлик ишларининг, бадиий безатишнинг, дизайннинг, эскизларнинг ёки чизмаларнинг қийматлари ишлаб чиқарувчи тўлаганлиги умумэътироф этилган бухгалтерлик ҳисоби тамойилларига мувофиқ тузилган баҳоланаётган товар ишлаб чиқарувчисининг тижорат ҳисобварақлари рақами ва санаси;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишишлаб чиқарувчи ва (ёки) сотувчининг баҳоланаётган товар ишлаб чиқарилган айни ўша классдаги ва турдаги товарни экспорт қилишда сотувчи томонидан олинадиган фойда ва юқорида акс эттирилмаган умумий харажатларнинг ҳажми тўғрисидаги маълумотларни ўз ичига олган бухгалтерлик ҳужжатлари рақами ва санаси;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишбитим шартларига мувофиқ суғурта ҳужжатлари, ташиш учун ҳисобварақ-фактура (инвойс) (ташиш харажатлари калькуляцияси), Ўзбекистон Республикасининг божхона ҳудудидан олиб чиқиб кетиладиган жойигача (пунктгача) етказиб бериш бўйича харажатларни тасдиқловчи ҳужжатлар.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБожхона қиймати 1-усул асосидаги 6-усул бўйича аниқланганда божхона қийматини 1-усул бўйича аниқлашда бирмунча қайишқоқлик билан уни қўллаш орқали фойдаланилган ҳужжатлар кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш6) 9-графа «Қўшимча варақлар сони».
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБҚД-2га қўшимча варақлар сони кўрсатилади (варақлар сони охирги варақнинг рақамидан иккитага камайтирилган рақамга тўғри келиши керак);
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш7) 10-графа «Жой ва сана:».
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБҚД-1нинг 10б-графасини тўлдириш учун белгиланган тартибда тўлдирилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш2-§ 2-усул ва у асосидаги 6-усул учун БҚД-2нинг иккинчи асосий варағи
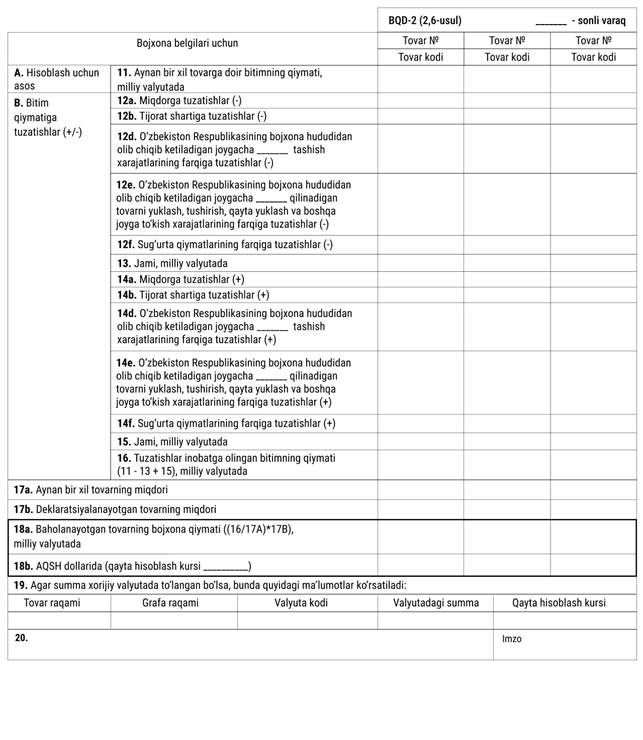
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш18. Декларацияловчи шахс томонидан графаларнинг тўлдирилиши қуйидагича амалга оширилади:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш1) «Товар №» графаси.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБЮД ёки унга қўшимча варақнинг айнан шундай графасидаги тегишли товарнинг тартиб рақами кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш2) «Товар коди» графаси.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишТоварнинг ТИФ ТНга мувофиқ ўнта рақамли коди кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш3) 11-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш«А» бўлим «Ҳисоблаш учун асос».
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБожхона қийматини 2-усул бўйича аниқлашда Ўзбекистон Республикасидан олиб чиқиладиган товарлар етказиб бериладиган ва экспорт қилинадиган мамлакатга олиб чиқиш учун сотилган ва Ўзбекистон Республикаси божхона ҳудудидан баҳоланаётган товар олиб чиқилгунига қадар тўқсон календар кун ичида олиб чиқилган, тахминан ўша миқдорда ва (ёки) ўша тижорат шартларида олиб чиқилган айнан бир хил товарга доир битимнинг қиймати миллий валютада кўрсатилади (БҚД-2нинг 23а-графаси).
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБожхона қиймати 2-усул асосидаги 6-усул бўйича аниқлашда айнан бир хил товар бирлигининг нархи кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш«Б» бўлим. «Битим қийматига тузатишлар (+/-)».
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишМазкур бўлимда олиб чиқилган айнан бир хил товарнинг шартларини баҳоланаётган товарнинг шартларига солиштириб бўладиган кўринишга келтирилишини таъминлайдиган 11-графада кўрсатилган айнан бир хил товарга доир битимнинг қийматига тегишли тузатишлар кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишТузатишлар киритиш агар улар айнан бир хил товарга доир битимнинг қийматини кўпайтирса «+» белгиси билан бўлиши мумкин, шунингдек, агар улар айнан бир хил товарга доир битимнинг қийматини камайтирса, «-» белгиси билан бўлиши мумкин.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАйнан бир хил товарга доир битимнинг қийматига тузатишлар киритиш декларацияловчи шахс томонидан тўғри ва ҳужжат билан тасдиқланган маълумотлар асосида амалга оширилиши лозим;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш4) 12а-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишТовар бирлиги учун нархни ўзгариши муносабати билан 11-графада кўрсатилган айнан бир хил товарга доир битимнинг қиймати камайтирилиши лозим бўлган миқдор кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишМасалан, ташқи савдо контрактига (шартномасига, келишувига) мувофиқ, товарнинг бир бирлик учун нархи товар бирлигининг сотилган миқдорига боғлиқ бўлса, бироқ баҳоланаётган ва айнан бир хил товарлар товарнинг бирлиги учун нархларининг турли хил даражаларига мос келувчи миқдорларда сотилган ҳолатлар назарда тутилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар 11-графада баҳоланаётган товар билан тахминан ўша миқдорда сотилган айнан бир хил товарга доир битимнинг қиймати кўрсатилса (яъни товар бирлиги учун айнан ўша ва бир хил нархда) ёки товар бирлиги учун нарх шу товар бирлигининг сотилган миқдорига боғлиқлигини ҳужжат билан тасдиқлашнинг имконияти мавжуд бўлмаса графа тўлдирилмайди;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш5) 12б-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш11-графадаги кўрсатилган айнан бир хил товарга доир битимнинг қиймати камайтирилиши лозим бўлган миқдор агар айнан бир хил товар баҳоланаётган товар билан ўша тижорат шартларида сотилган деб қаралганда кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар баҳоланаётган товар билан ўша тижорат (улгуржи, чакана) шартида сотилган айнан бир хил товарга доир битимнинг қиймати кўрсатилса, 11-графа тўлдирилмайди;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш6) 12д-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишУшбу графада қуйидагилар кўрсатилади:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишбаҳоланаётган товарнинг Ўзбекистон Республикаси божхона ҳудудидан олиб чиқиладиган жойи (географик пункти);
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишайнан бир хил товар ҳамда баҳоланаётган товарнинг Ўзбекистон Республикаси божхона ҳудудидан олиб чиқиб кетиладиган жойгача етказиб бериш билан боғлиқ бўлган ташиш харажатларининг фарқи.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар баҳоланаётган товар айнан бир хил товарга нисбатан фарқли равишда бошқа йўналишлар ва (ёки) бошқа транспорт тури орқали ташилаётган бўлса графа тўлдирилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш7) 12э-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАйнан бир хил товарни Ўзбекистон Республикаси божхона ҳудудидан олиб чиқиб кетиладиган жойгача етказиб бериш билан боғлиқ бўлган юклаш, тушириш, қайта юклаш ва бошқа жойга тўкиш харажатларининг фарқи кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш8) 12ф-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш12д ва 12э-графаларда кўрсатилган операцияларни амалга ошириш билан боғлиқ баҳоланаётган товар ва айнан бир хил товарнинг суғурта қийматларининг фарқи кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар 11-графада кўрсатилган айнан бир хил товарга доир битимнинг қийматига қўшилган харажатлар баҳоланаётган товарга нисбатан тегишли бўлган бундай харажатлардан жиддий фарқланса 12э ва 12ф-графалар тўлдирилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш9) 13-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш12а — 12ф графаларда келтирилган миқдор миллий валютада кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш10) 14а-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишТовар бирлиги учун нархини ўзгариши муносабати билан 11-графада кўрсатилган айнан бир хил товарга доир битим қийматини кўпайтирилиши лозим бўлган миқдор кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишМасалан, ташқи савдо контрактига (шартномасига, келишувига) мувофиқ товарнинг бир бирлик учун нархи товар бирлигини сотилган миқдорига боғлиқ бўлса, бироқ баҳоланаётган ва айнан бир хил товарлар товарнинг бирлиги учун нархларининг турли хил даражаларига мос келувчи миқдорларда сотилган ҳолатлар назарда тутилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар 11-графада баҳоланаётган товар билан тахминан ўша миқдорда сотилган айнан бир хил товарга доир битимнинг қиймати кўрсатилса (яъни товар бирлиги учун айнан ўша ва бир хил нархда) ёки товар бирлиги учун нархи шу товар бирлигининг сотилган миқдорига боғлиқлиги ҳужжат билан тасдиқлашнинг имконияти мавжуд бўлмаса, графа тўлдирилмайди;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш11) 14б-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш11-графадаги кўрсатилган айнан бир хил товарга доир битимнинг қиймати кўпайтирилиши лозим бўлган миқдор агар айнан бир хил товар баҳоланаётган товар билан ўша тижорат (улгуржи, чакана) шартларида сотилган деб қаралганда кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар баҳоланаётган товар билан ўша тижорат (улгуржи, чакана) шартида сотилган айнан бир хил товарга доир битимнинг қиймати кўрсатилса, 11-графа тўлдирилмайди;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш12) 14д-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишУшбу графада қуйидагилар кўрсатилади:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишбаҳоланаётган товарнинг Ўзбекистон Республикаси божхона ҳудудидан олиб чиқиладиган жойи (географик пункти);
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишайнан бир хил товар ҳамда баҳоланаётган товарнинг Ўзбекистон Республикаси божхона ҳудудидан олиб чиқиб кетиладиган жойгача етказиб бериш билан боғлиқ бўлган ташиш харажатларининг фарқи;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишагар баҳоланаётган товар айнан бир хил товарга нисбатан фарқли равишда бошқа йўналишлар ва (ёки) бошқа транспорт тури орқали ташилаётган бўлса мазкур графа тўлдирилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш13) 14э-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАйнан бир хил товарни Ўзбекистон Республикаси божхона ҳудудидан олиб чиқиб кетиладиган жойгача етказиб бериш билан боғлиқ бўлган юклаш, тушириш, қайта юклаш ва бошқа жойга тўкиш харажатларининг фарқи кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш14) 14ф-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш14д ва 14э-графаларда кўрсатилган операцияларни амалга ошириш билан боғлиқ баҳоланаётган товар ва айнан бир хил товарнинг суғурта қийматларининг фарқи кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар 11-графада кўрсатилган айнан бир хил товарга доир битим қийматига қўшилган харажатлар баҳоланаётган товарнинг худди шундай харажатларидан сезиларли фарқ қилса (фарқнинг сезиларли эканлиги битимнинг тижорат шарти, товарнинг миқдори ҳамда ушбу фарқнинг баҳоланаётган товар божхона қиймати ва божхона тўловлари суммасига таъсири даражасини инобатга олган ҳолда аниқланади), 14э ва 14ф-графалар тўлдирилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш15) 15-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш14а — 14ф графалардаги миқдор миллий валютада кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш16) 16-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш11-графада кўрсатилган айнан бир хил товарга доир битимнинг қийматини 13-графада кўрсатилган суммага камайтирилган ҳамда 15-графада кўрсатилган суммага кўпайтирилган ҳолда кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар айнан бир хил товар баҳоланаётган товар билан ўша тижорат (улгуржи, чакана) шартида ва тахминан ўша миқдорда сотилган бўлса, шунингдек баҳоланаётган ва айнан бир хил товарларга нисбатан ташилаётган транспорт тури ва улар ташилаётган масофаларнинг турли хил бўлишига қарамасдан Ўзбекистон Республикаси Божхона кодексининг 316-моддаси биринчи қисми «а» бандида кўрсатилган харажатларни ҳисобга олишда ушбу харажатлар битим қийматига сезиларли таъсир қилмаса (таъсирнинг сезиларли эканлиги битимнинг тижорат шарти, товарнинг миқдори ҳамда ушбу фарқнинг баҳоланаётган товар божхона қиймати ва божхона тўловлари суммасига таъсири даражасини инобатга олган ҳолда аниқланади) ва битимга тузатишлар киритиш зарурати бўлмаса, бунда 16-графада 11-графада кўрсатилган битим қийматининг миқдори кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш17) 17-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишТовар миқдори тегишли ўлчов бирликларида (килограммлар, доналар ва бошқа) бундай ўлчов бирликлари бевосита ушбу миқдорга келтирилгандан кейин кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар баҳоланаётган ва айнан бир хил товарлар миқдори бир хил бўлган ҳолда графа тўлдирилмайди. Мазкур графада 12а, 14а-графаларда кўрсатилган тузатишлар ҳисобга олинмайди;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш18) 17а-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш11-графадаги битим қиймати кўрсатилган айнан бир хил товарнинг миқдори кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш19) 17б-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБаҳоланаётган (декларацияланаётган) товарнинг миқдори кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш20) 18а-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБожхона қийматини 2-усул бўйича аниқлашда 17а-графада кўрсатилган миқдорга 17б-графада кўрсатилган миқдор нисбатига 16-графада кўрсатилган миқдорни кўпайтириш йўли билан ҳисобланган баҳоланаётган товарнинг божхона қиймати кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар 17-графа тўлдирилмаган бўлса, 16-графадаги маълумотлардан фойдаланилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш21) 18б-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш18а-графада кўрсатилган Ўзбекистон Республикаси Марказий банки томонидан белгиланган, БЮД божхона расмийлаштирувига қабул қилинган кундаги миллий валюта курси бўйича АҚШ долларига қайта ҳисобланган баҳоланаётган товарнинг божхона қиймати кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш22) 19-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар божхона қийматини таркибига кирувчи бир ёки бир неча қисмлар («Б» бўлимда кўрсатилиши лозим бўлган) хорижий валютада кўрсатилган бўлса, қайта ҳисоблаш бўйича маълумотлар, ушбу маълумотлар тааллуқли бўлган БҚД-2даги товар ва графасининг рақами, Валюталар таснифлагичига мувофиқ валютанинг рақамли коди, хорижий валютадаги харажатлар суммаси ва қайта ҳисоблашга тегишли бўлган курс кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш23) 20-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишМазкур графада божхона қийматини 2 ва 3-усуллар ҳамда ушбу усуллар асосидаги 6-усул бўйича аниқлаш учун фойдаланиладиган ахборот манбалари кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар божхона қийматини ҳисоблаш учун БЮД асосидаги электрон база маълумотларидан фойдаланилса, бундай ҳолда графада қуйидаги маълумотлар кўрсатилади (реквизитларнинг ҳар бири янги сатрдан бошланади ва ҳар бирининг олдига уларнинг тартиб рақами қўйилади):
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш1) товар рақами;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш2) БЮД рақами;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш3) айнан бир хил товар бирлиги қиймати;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш4) Валюталар таснифлагичига мувофиқ валютанинг рақамли коди;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш5) БЮД божхона расмийлаштирувига қабул қилинган кундаги валютани қайта ҳисоблаш курси;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш6) ТИФ ТНда кўрсатилган «Ўлчов бирликлари жадвали»га мувофиқ ўлчов бирлигининг рақамли коди. Агар мазкур товар учун ТИФ ТН бўйича фақатгина асосий ўлчов бирлиги (кг) қўлланилса, графада унинг коди (166) кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар божхона қийматини ҳисоблаш учун муқобил манбалардан фойдаланилса, бундай ҳолда графада қуйидаги маълумотлар кўрсатилади (реквизитларнинг ҳар бири янги сатрдан бошланади ва ҳар бирининг олдига уларнинг тартиб рақами қўйилади):
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш1) товар рақами;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш2) муқобил манба;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш3) айнан бир хил товар бирлиги қиймати;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш4) товарни Ўзбекистон Республикаси божхона ҳудудидан олиб чиқиб кетиладиган жойгача етказиб бериш билан боғлиқ бўлган харажатларининг суммаси;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш5) Валюталар таснифлагичига мувофиқ валютанинг рақамли коди;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш6) БЮД божхона расмийлаштирувига қабул қилинган кундаги валютани қайта ҳисоблаш курси;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш7) ТИФ ТНда кўрсатилган «Ўлчов бирликлари жадвали»га мувофиқ ўлчов бирлигининг рақамли коди. Агар мазкур товар учун ТИФ ТН бўйича фақатгина асосий ўлчов бирлиги (кг) қўлланилса, графада унинг коди (166) кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишМуқобил манба сифатида ишлаб чиқарувчи корхоналар ёки етказиб берувчиларнинг расмий эълон қилинадиган маълумотномалари, бюллетенлари, биржа котировкалари, прайс-варақлардан, улар уюшмалари ёки бирлашмаларининг йиғма нарх маълумотномаларидан, расмий рўйхатдан ўтказилган дилерлар ёки дистрибьюторларнинг маълумотларидан, шунингдек, нархлар конъюнктурасини холис шакллантирадиган умумий фойдаланиладиган нарх тўғрисидаги маълумотларнинг бошқа ишончли манбалари қабул қилиниши мумкин;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш24) «Имзо» графаси.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишМаълумотларнинг тўғрилиги декларацияловчи шахснинг ЭРИси, қоғоз шакли декларацияловчи шахснинг имзоси билан тасдиқланади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш3-§ 3-усул ва у асосидаги 6-усул учун БҚД-2нинг иккинчи асосий варағи
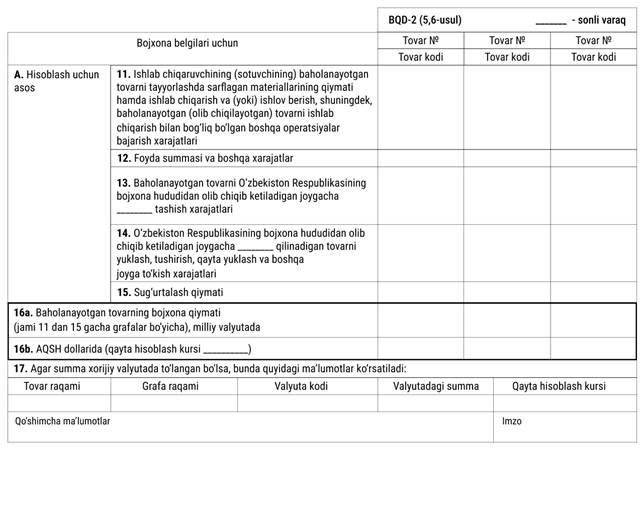
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишҲужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш4-§ 5-усул ва у асосидаги 6-усул учун БҚД-2нинг иккинчи асосий варағи
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш20. Декларацияловчи шахс томонидан графаларнинг тўлдирилиши қуйидагича амалга оширилади:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш1) «Товар №» графаси.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБЮД ёки унга қўшимча варақнинг айнан шундай графасидаги тегишли товарнинг тартиб рақами кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш2) «Товар коди» графаси.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишТоварнинг ТИФ ТНга мувофиқ ўнта рақамли коди кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш3) 11-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишИшлаб чиқарувчининг (сотувчининг) баҳоланаётган товарни тайёрлашда сарфлаган материалларининг қиймати ҳамда ишлаб чиқариш ва (ёки) ишлов бериш, шунингдек баҳоланаётган (олиб чиқилаётган) товарни ишлаб чиқариш билан боғлиқ бўлган бошқа операцияларни бажариш харажатларининг умумий суммаси кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишТоварнинг божхона қийматини 5-усул бўйича ҳисоблаш учун зарур бўлган барча маълумотлар, агар улар тўғри, миқдорий жиҳатдан аниқлаш мумкин бўлган ва ҳужжатлар билан тасдиқланган ахборотга асосланган бўлса фойдаланиш мумкин. Товарнинг божхона қийматини ҳисоблаш учун зарур бўлган маълумотлар ишлаб чиқарувчининг тижорат ҳисоблари, бундай ҳисоблар товар Ўзбекистон Республикасида қўлланиладиган ҳисобга олишнинг умумий қабул қилинган тамойилларига мувофиқ бўлгандагина қўлланилиши лозим;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш4) 12-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш11-графада акс эттирилмаган умумий харажатларнинг ҳажми ва баҳоланаётган товар ишлаб чиқарилган айни ўша классдаги ва турдаги товарни экспорт қилишда одатда сотувчи томонидан олинадиган фойда кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш5) 13-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБаҳоланаётган товарларни Ўзбекистон Республикаси божхона ҳудудидан олиб чиқиб кетиладиган жойгача етказиб берилгунга қадар қилинадиган ташиш харажатларининг миқдори кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар ташиш турли хил транспортларда амалга оширилаётган бўлса, бундай ҳолларда барча транспорт турларидаги ташиш харажатларининг суммалари ҳисобга олинади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар БҚД-2 турли номдаги товарлар учун тўлдирилаётган бўлса, бундай товарларни ташиш харажатлари тегишли товарлар ўртасида уларнинг брутто оғирлигига мутаносиб равишда тақсимланади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш13-графада божхона қийматига қўшилиши лозим бўлган харажатларнинг Ўзбекистон Республикаси божхона ҳудудидан олиб чиқиладиган жойи (географик пункти) кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш6) 14-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишЎзбекистон Республикаси божхона ҳудудидан ушбу товарни олиб чиқиб кетиладиган жойгача етказиб беришни амалга оширишда уни ташиш билан боғлиқ бўлган баҳоланаётган товарни юклаш, тушириш, қайта юклаш ва бошқа жойга тўкиш харажатлари кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар БҚД-2 турли номдаги товарлар учун тўлдирилаётган бўлса, бундай харажатлар тегишли товарлар ўртасида уларнинг брутто оғирлигига мутаносиб равишда тақсимланади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш7) 15-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш13-14-графаларда кўрсатилган операцияларни амалга ошириш билан боғлиқ суғурта қиймати кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар БҚД-2 турли номдаги товарлар учун тўлдирилаётган бўлса, суғурта қиймати тегишли товарлар ўртасида уларнинг қийматига мутаносиб равишда тақсимланади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш8) 16а-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш11 — 15 графаларда кўрсатилган миқдор суммаси сифатида ҳисобланган баҳоланаётган товарнинг божхона қиймати кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш9) 16б-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш16а-графада кўрсатилган миллий валюта курси бўйича АҚШ долларига қайта ҳисобланган баҳоланаётган товарнинг божхона қиймати кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш10) 17-графа.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар божхона қийматини таркибига кирувчи бир ёки бир неча қисмлар («Б» бўлимда кўрсатилиши лозим бўлган) хорижий валютада кўрсатилган бўлса, қайта ҳисоблаш бўйича маълумотлар, ушбу маълумотлар тааллуқли бўлган товар ва графанинг рақами, Валюталар таснифлагичига мувофиқ валютанинг рақамли коди, хорижий валютадаги харажатлар суммаси ва қайта ҳисоблаш учун асос бўлган курс кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш11) «Қўшимча маълумотлар» графаси.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишМазкур графада кўрсатилган ахборотларга тааллуқли бўлган ҳар қандай қўшимча маълумотлар (ҳисоб-китоблар) кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш12) «Имзо» графаси.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишМаълумотларнинг тўғрилиги декларацияловчи шахснинг ЭРИси, қоғоз шакли декларацияловчи шахснинг имзоси билан тасдиқланади;
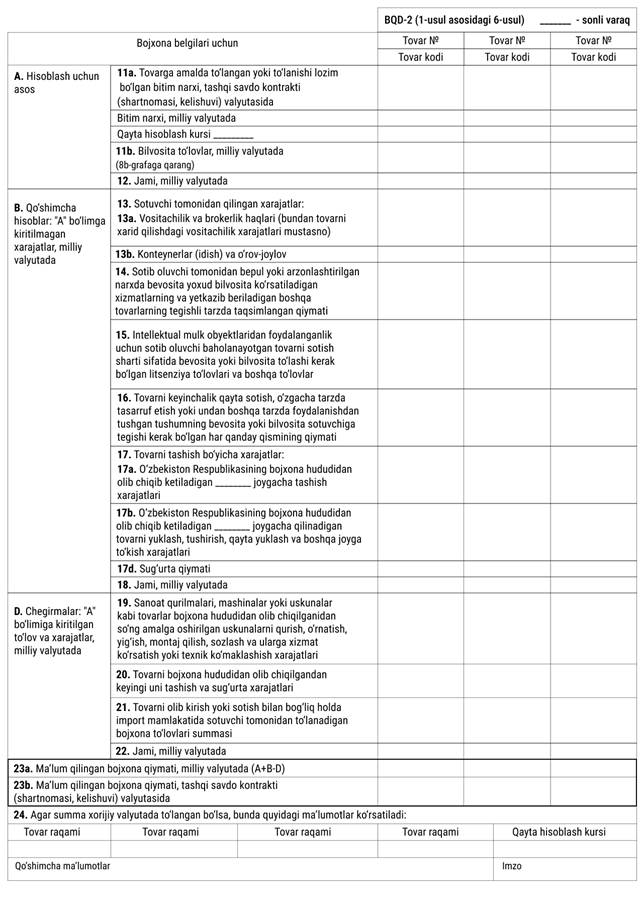
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш1-усул асосидаги 6-усул учун БҚД-2нинг иккинчи асосий варағи
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш21. Декларацияловчи шахс томонидан графаларнинг тўлдирилиши қуйидагича амалга оширилади:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш1) «Товар №» графаси.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБЮД ёки унга қўшимча варақнинг айнан шундай графасидаги тегишли товарнинг тартиб рақами кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш2) «Товар коди» графаси.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишТоварнинг ТИФ ТНга мувофиқ ўнта рақамли коди кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш22. 11 — 24-графалар БҚД-1нинг 11 — 24-графаларини тўлдириш тартибига татбиқ этилган қуйидаги хусусиятларни инобатга олган ҳолда тўлдирилади:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишЎзбекистон Республикаси Божхона кодексининг 315-моддаси талабларидан келиб чиқиб, баҳоланаётган товарнинг божхона қийматини аниқлаш учун олди-сотди битими мавжуд бўлмаган ёки амалда тўланган ёхуд тўланиши лозим бўлган нарх ҳужжатларда кўрсатилган маълумотларга тўғри келмаган ҳолларда, ушбу товарнинг амалда тўланган ёки тўланиши лозим бўлган нархига яқин бўлган қиймат кўрсатилиши мумкин.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишАгар баҳоланаётган товарнинг божхона қийматини аниқлаш учун 1-усулни қўллаб бўлмаслик қўшимча ҳисобларни зарур бўлган ҳужжатлар билан тасдиқлаш имконияти мавжуд бўлмаса, бунда 11а-графада тақдим этилган маълумотларга мувофиқ товарлар учун амалда тўланган ёки тўланиши лозим бўлган битим нархи кўрсатилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш«Б» бўлимда «Қўшимча ҳисоблар устунида «А» бўлимга киритилмаган миллий валютадаги харажатлар божхона органлари ихтиёрида мавжуд бўлган маълумотлар асосида божхона қийматини ҳисоблаш учун асосга қўшимча ҳисоблар тўғрисидаги маълумотлар кўрсатилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш3) «Имзо» графаси.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишМаълумотларнинг тўғрилиги декларацияловчи шахснинг ЭРИси, қоғоз шакли декларацияловчи шахснинг имзоси билан тасдиқланади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш4-боб. «Божхона белгилари учун» майдончаларини тўлдириш
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш23. Божхона органи томонидан БҚД қабул қилинганда БҚДнинг асосий ва барча қўшимча варақлардаги «Божхона белгилари учун» майдончаларини тўлдириш божхона органининг мансабдор шахси томонидан қуйидаги равишда амалга оширилади:
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБҚДга БЮДнинг рўйхат рақамига мувофиқ келадиган рўйхат рақами қўйилади;
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБҚДнинг электрон шаклида божхона органининг мансабдор шахси томонидан мазкур БҚДдаги маълумотлар тўғрисида маълум қилинган товарларга нисбатан қабул қилинган қарори ҳақида божхона органининг белгилари (ёзувлари) қўйилади. Божхона органининг белгилари (ёзувлари) божхона органи мансабдор шахсининг ЭРИси билан тасдиқланади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБҚДнинг қоғоз шаклидаги майдончада божхона органи мансабдор шахсининг имзоси ва шахсий рақамли муҳри қўйилади.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш5-боб. Якуний қоида
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш24. Мазкур Йўриқнома талабларининг бузилишида айбдор бўлган шахслар қонунчиликка мувофиқ жавобгар бўладилар.
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишҲужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишБожхона ҳудудидан олиб чиқиладиган товарларнинг божхона қиймати декларациясини тўлдириш тартиби тўғрисидаги йўриқномага
1-ИЛОВА
1-ИЛОВА
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишҲужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш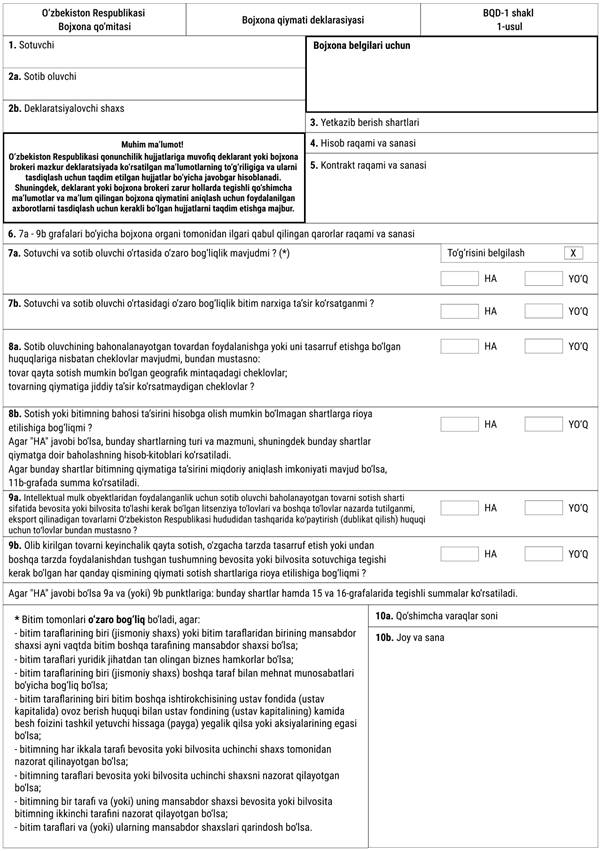 Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
 Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишҲужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
Божхона ҳудудидан олиб чиқиладиган товарларнинг божхона қиймати декларациясини тўлдириш тартиби тўғрисидаги йўриқномага
2-ИЛОВА
2-ИЛОВА
Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олишҲужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш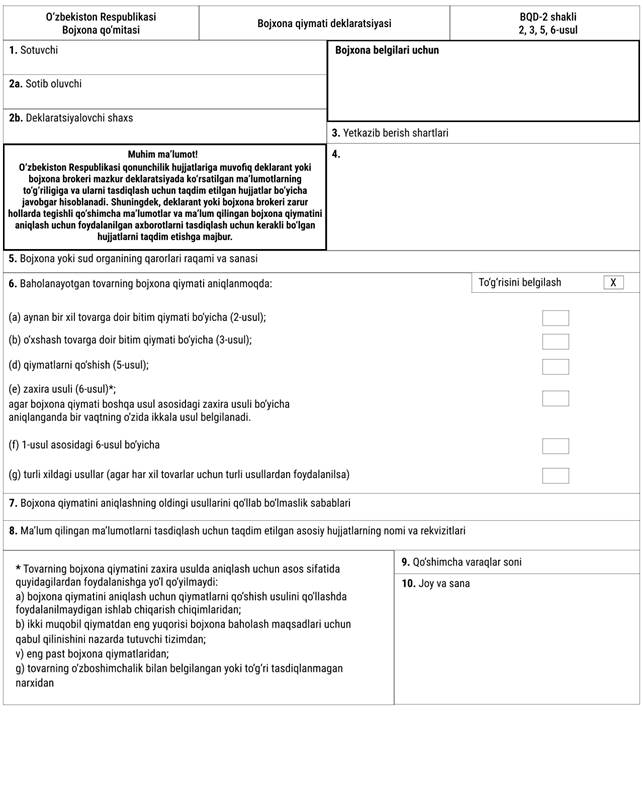 Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
 Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
 Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
 Ҳужжатга таклиф юборишАудиони тинглашҲужжат элементидан ҳавола олиш
(Қонунчилик маълумотлари миллий базаси, 25.11.2025 й., 10/25/3711/1089-сон)