
 Suggestion to the document
 Listen to audio
 Get a link from a document element
Oʻzbekiston Respublikasi Markaziy banki Boshqaruvining
Suggestion to the documentListen to audioGet a link from a document elementQarori
Suggestion to the documentListen to audioGet a link from a document elementBanklarga oʻrnatiladigan makroprudensial normativlar hamda ular tomonidan beriladigan kreditlar (mikroqarzlar) boʻyicha toʻlovlarning eng yuqori qiymatlariga doir talablar toʻgʻrisidagi nizomni tasdiqlash haqida
Suggestion to the documentListen to audioGet a link from a document element[Oʻzbekiston Respublikasi Adliya vazirligi tomonidan 2025-yil 22-aprelda roʻyxatdan oʻtkazildi, roʻyxat raqami 3618]
Suggestion to the documentListen to audioGet a link from a document elementSuggestion to the documentListen to audioGet a link from a document elementOʻzbekiston Respublikasining “Oʻzbekiston Respublikasining Markaziy banki toʻgʻrisida”gi va “Banklar va bank faoliyati toʻgʻrisida”gi qonunlariga muvofiq Oʻzbekiston Respublikasi Markaziy banki boshqaruvi qaror qiladi:
Suggestion to the documentListen to audioGet a link from a document element1. Banklarga oʻrnatiladigan makroprudensial normativlar hamda ular tomonidan beriladigan kreditlar (mikroqarzlar) boʻyicha toʻlovlarning eng yuqori qiymatlariga doir talablar toʻgʻrisidagi nizom ilovaga muvofiq tasdiqlansin.
Suggestion to the documentListen to audioGet a link from a document element2. Mazkur qaror rasmiy eʼlon qilingan kundan eʼtiboran uch oydan keyin kuchga kiradi.
Suggestion to the documentListen to audioGet a link from a document elementRais T. ISHMETOV
Suggestion to the documentListen to audioGet a link from a document elementToshkent sh.,
Suggestion to the documentListen to audioGet a link from a document element2025-yil 8-aprel,
Suggestion to the documentListen to audioGet a link from a document element7/3-son
Suggestion to the documentListen to audioGet a link from a document elementSuggestion to the documentListen to audioGet a link from a document elementOʻzbekiston Respublikasi Markaziy banki boshqaruvining 2025-yil 8-apreldagi 7/3-son qaroriga
ILOVA
ILOVA
Suggestion to the documentListen to audioGet a link from a document elementBanklarga oʻrnatiladigan makroprudensial normativlar hamda ular tomonidan beriladigan kreditlar (mikroqarzlar) boʻyicha toʻlovlarning eng yuqori qiymatlariga doir talablar toʻgʻrisidagi
Suggestion to the documentListen to audioGet a link from a document elementNIZOM
Suggestion to the documentListen to audioGet a link from a document elementSuggestion to the documentListen to audioGet a link from a document elementMazkur Nizom banklarga, shu jumladan mikromoliya banklariga (bundan buyon matnda bank deb yuritiladi) qoʻyiladigan makroprudensial normativlar hamda ular tomonidan jismoniy shaxslarga beriladigan kreditlar (mikroqarzlar) boʻyicha toʻlovlarning eng yuqori qiymatlariga doir talablarni belgilaydi.
Suggestion to the documentListen to audioGet a link from a document element1-bob. Umumiy qoidalar
Suggestion to the documentListen to audioGet a link from a document element1. Banklarga oʻrnatiladigan makroprudensial normativlarga quyidagilar kiradi:
Suggestion to the documentListen to audioGet a link from a document elementqarz yuki koʻrsatkichi;
Suggestion to the documentListen to audioGet a link from a document elementKeyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document elementkreditning garovga nisbati koʻrsatkichi;
Suggestion to the documentListen to audioGet a link from a document elementkreditlar (mikroqarzlar) kesimida toʻplanish (konsentratsiya) koeffitsiyentlari.
Suggestion to the documentListen to audioGet a link from a document element2. Ushbu Nizomda quyidagi asosiy tushunchalardan foydalaniladi:
Suggestion to the documentListen to audioGet a link from a document elementqarz beruvchi — bank, mikromoliya tashkiloti, lombard, mikromoliya tashkiloti faoliyatini amalga oshiruvchi toʻlov tashkiloti, tovar isteʼmol kreditlarini beruvchi tashkilot;
Suggestion to the documentListen to audioGet a link from a document elementqarz oluvchi — bankka kredit (mikroqarz) olish uchun murojaat qilgan jismoniy shaxs, shu jumladan oʻzini oʻzi band qilgan shaxs;
Suggestion to the documentListen to audioGet a link from a document elementkredit (mikroqarz) — bank tomonidan qarz oluvchiga toʻlovlilik, muddatlilik, qaytarish, shuningdek shartnomada nazarda tutilgan hollarda muayyan maqsadlar uchun foydalanish shartlari asosida beriladigan pul mablagʻlari, shu jumladan qayta tiklanadigan kredit liniyasi va kredit karta (overdraft);
Suggestion to the documentListen to audioGet a link from a document elementqayta tiklanadigan kredit liniyasi — qarz oluvchining bank bilan tuzilgan kredit shartnomasining amal qilish muddati davomida qarzdorlik toʻlanganda shartnomada belgilangan limit tiklanishi natijasida undan koʻp marotaba foydalanish imkonini beruvchi kredit (mikroqarz) turi;
Suggestion to the documentListen to audioGet a link from a document elementkredit karta (overdraft) — qayta tiklanadigan kredit liniyasi shaklida qarz oluvchiga bank kartalari orqali beriladigan kredit (mikroqarz) turi;
Suggestion to the documentListen to audioGet a link from a document elementkreditni qayta moliyalashtirish — qarz oluvchining boshqa qarz beruvchilardan olgan kreditini (mikroqarzini) soʻndirish maqsadida bank tomonidan maqbul shartlar asosida kredit (mikroqarz) berilishi;
Suggestion to the documentListen to audioGet a link from a document elementqarz yuki koʻrsatkichi — qarz oluvchining kredit (mikroqarzlari) boʻyicha oʻrtacha oylik toʻlovlari miqdorining uning oʻrtacha oylik daromadi miqdoriga boʻlgan nisbati;
Suggestion to the documentListen to audioGet a link from a document elementKeyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document elementkredit (mikroqarz) shartnomasi boʻyicha toʻlovlar — kreditning (mikroqarzning) asosiy qarzi, foizlar, shartnomani tuzish vaqtida maʼlum boʻlgan boshqa toʻlovlar, shu jumladan uchinchi shaxs foydasiga toʻlanadigan toʻlovlar, agar bunday toʻlovlar shartnoma shartlaridan kelib chiqadigan boʻlsa;
Suggestion to the documentListen to audioGet a link from a document elementoʻrtacha oylik toʻlovlar miqdori — qarz oluvchining kredit (mikroqarz) berish toʻgʻrisida bank va boshqa qarz beruvchilar tomonidan koʻrib chiqilayotgan murojaati (murojaatlari) hamda uning barcha qarz beruvchilar bilan tuzilgan kredit (mikroqarz) shartnomalari, shuningdek qarz oluvchi kafil va/yoki birgalikda qarz oluvchi sifatida ishtirok etadigan kredit (mikroqarz) shartnomalari boʻyicha toʻlovlarning oʻrtacha oylik qiymati;
Suggestion to the documentListen to audioGet a link from a document elementoʻrtacha oylik daromadlar miqdori — qarz oluvchining mehnatga haq toʻlash tarzidagi, shuningdek pensiya va boshqa daromadlarining oʻrtacha oylik miqdori;
Suggestion to the documentListen to audioGet a link from a document elementbirgalikda qarz oluvchi — qarz oluvchi bilan kredit (mikroqarz) va uning foizlari boʻyicha oylik toʻlovlarda qatnashuvchi, shuningdek kredit (mikroqarz) boʻyicha solidar javob beruvchi shaxs.
Suggestion to the documentListen to audioGet a link from a document element2-bob. Banklar tomonidan qarz oluvchilarga beriladigan kreditlar (mikroqarzlar) boʻyicha ularning qarz yuki koʻrsatkichiga oid talablar
Suggestion to the documentListen to audioGet a link from a document element1-§. Qarz yuki koʻrsatkichiga doir talablar
Suggestion to the documentListen to audioGet a link from a document element3. Bank tomonidan qarz oluvchiga (birgalikda qarz oluvchilarga) kredit (mikroqarz) berilishida uning (ularning) qarz yuki koʻrsatkichi 50 foizdan oshmasligi lozim, bundan mazkur bandning uchinchi va toʻrtinchi xatboshilarida koʻrsatilgan holatlar mustasno.
Suggestion to the documentListen to audioGet a link from a document elementBank tomonidan qarz oluvchilarga berilgan, biroq soʻndirilmagan barcha kreditlar (mikroqarzlar) sonining:
Suggestion to the documentListen to audioGet a link from a document elementeng koʻpi bilan 15 foizigacha bank tomonidan qarz oluvchilarga (bundan oʻzini oʻzi band qilgan shaxs sifatida birinchi marta roʻyxatdan oʻtganiga bankka murojaat qilgan sanadan oldingi olti oydan oshmagan qarz oluvchilar mustasno) kreditlar (mikroqarzlar) berishda ularning qarz yuki koʻrsatkichi 100 foizgacha boʻlishi mumkin;
Keyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document elementeng koʻpi bilan 15 foizigacha oʻzini oʻzi band qilgan shaxs sifatida birinchi marta roʻyxatdan oʻtganiga bankka murojaat qilgan sanadan oldingi olti oydan oshmagan qarz oluvchilarga daromad olishga yoʻnaltirilgan faoliyati uchun kreditlar (mikroqarzlar) berishda ularning qarz yuki koʻrsatkichi inobatga olinmasligi va (yoki) hisoblanmasligi mumkin.
Suggestion to the documentListen to audioGet a link from a document elementBunda, mazkur Nizomning 4-bandida koʻrsatilgan kreditlar bank tomonidan qarz oluvchilarga berilgan, biroq soʻndirilmagan barcha kreditlarning (mikroqarzlarning) sonini aniqlashda inobatga olinmaydi.
Suggestion to the documentListen to audioGet a link from a document element4. Qarz yuki koʻrsatkichiga doir talablar quyidagi kreditlarni berishda tatbiq etilmaydi:
Suggestion to the documentListen to audioGet a link from a document elementyakka tartibdagi tadbirkorlarga beriladigan kreditlar;
Suggestion to the documentListen to audioGet a link from a document elementoilaviy tadbirkorlikni rivojlantirish dasturlari doirasida beriladigan kreditlar;
Suggestion to the documentListen to audioGet a link from a document elementtaʼlim kreditlari.
Suggestion to the documentListen to audioGet a link from a document element5. Qarz yuki koʻrsatkichi har bir qarz oluvchiga bank tomonidan:
Suggestion to the documentListen to audioGet a link from a document elementkredit (mikroqarz) berishga yoki kredit (mikroqarz) limitini oshirishga (bundan buyon matnda kredit (mikroqarz) berish deb yuritiladi);
Suggestion to the documentListen to audioGet a link from a document elementmazkur bank tomonidan avval berilgan kredit (mikroqarz) boʻyicha oʻrtacha oylik toʻlovlar miqdorini oshirishga (bundan shartnomada belgilangan oʻzgaruvchan foiz stavkasi oshishi munosabati bilan toʻlovlar miqdorining oshirilishi holatlari mustasno) hamda muddatni uzaytirishga;
Suggestion to the documentListen to audioGet a link from a document elementboshqa qarz beruvchining kreditga (mikroqarzga) doir huquqlarini (talablarini) sotib olish yoki kreditni qayta moliyalashtirishga doir qaror qabul qilinganda hisoblanishi lozim, bundan mazkur Nizomning 3-bandi toʻrtinchi xatboshisida koʻrsatilgan holat mustasno.
Suggestion to the documentListen to audioGet a link from a document element6. Bank tomonidan boshqa qarz beruvchining kreditga (mikroqarzga) doir huquqlari (talablari) sotib olinayotganda yoki kredit qayta moliyalashtirilayotganda, qarz yuki koʻrsatkichi hisob-kitobida qarz oluvchining amaldagi kredit (mikroqarz) boʻyicha oʻrtacha oylik toʻlovlari takroran hisobga olinmaydi.
Suggestion to the documentListen to audioGet a link from a document element2-§. Qarz oluvchining oʻrtacha oylik toʻlovlari miqdorini aniqlash
Suggestion to the documentListen to audioGet a link from a document element7. Oʻrtacha oylik toʻlovlar miqdori hisob-kitobiga quyidagi toʻlovlar kiritiladi:
Suggestion to the documentListen to audioGet a link from a document elementbank va boshqa qarz beruvchilar tomonidan kredit (mikroqarz) berish toʻgʻrisida koʻrib chiqilayotgan murojaat boʻyicha oʻrtacha oylik toʻlovlar;
Keyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document elementqarz yuki koʻrsatkichini hisoblash sanasida qarz oluvchining barcha qarz beruvchilar bilan tuzilgan kredit (mikroqarz) shartnomasi, shu jumladan mazkur Nizomning 4-bandida nazarda tutilgan kredit shartnomasi, shuningdek qarz oluvchi birgalikda qarz oluvchi sifatida ishtirok etgan taqdirda, har bir kredit (mikroqarz) shartnomasi boʻyicha oʻrtacha oylik toʻlovlar;
Suggestion to the documentListen to audioGet a link from a document elementbank tomonidan kredit (mikroqarz) berish yoki mazkur bank tomonidan avval berilgan kredit (mikroqarz) boʻyicha oʻrtacha oylik toʻlovlar miqdorini oshirish hamma muddatni uzaytirish toʻgʻrisida koʻrib chiqilayotgan murojaatda birgalikda qarz oluvchi nazarda tutilgan taqdirda, qarz yuki koʻrsatkichini hisoblash sanasida birgalikda qarz oluvchining barcha qarz beruvchilar bilan tuzilgan hamda amalda boʻlgan har bir kredit (mikroqarz) shartnomasi boʻyicha oʻrtacha oylik toʻlovlar;
Suggestion to the documentListen to audioGet a link from a document elementqarz oluvchi kafillik shartnomasiga muvofiq kafil sifatida ishtirok etgan har bir kredit (mikroqarz) shartnomasi boʻyicha oʻrtacha oylik toʻlovlar, agar qarz yuki koʻrsatkichini hisoblash sanasida ular boʻyicha 30 kundan ortiq muddati oʻtgan toʻlovlari mavjud boʻlsa.
Suggestion to the documentListen to audioGet a link from a document elementKeyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document element8. Oʻrtacha oylik toʻlovlar miqdorini aniqlashda berilayotgan kredit (mikroqarz) shartnomasiga asosan uni soʻndirish muddati:
Suggestion to the documentListen to audioGet a link from a document elementmikroqarz boʻyicha 36 oydan oshgan taqdirda, mazkur mikroqarz boʻyicha barcha toʻlovlar 36 oyga teng miqdorda;
Keyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document elementipoteka krediti (bundan Oʻzbekiston Respublikasi Iqtisodiyot va moliya vazirligi (bundan buyon matnda Iqtisodiyot va moliya vazirligi deb yuritiladi) mablagʻlari hisobidan qayta moliyalashtiriladigan ipoteka kreditlari mustasno) boʻyicha 180 oydan oshgan taqdirda, mazkur kredit boʻyicha barcha toʻlovlar 180 oyga teng miqdorda;
Keyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document elementmazkur bandning ikkinchi va uchinchi xatboshilarida belgilangan kreditdan (mikroqarzdan) boshqa turdagi kredit (bundan qayta tiklanadigan kredit liniyasi va kredit karta (overdraft) mustasno) boʻyicha 60 oydan oshgan taqdirda, ushbu kredit boʻyicha barcha toʻlovlar 60 oyga teng miqdorda taqsimlanadi.
Keyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document elementBunda, mazkur bandning ikkinchi — toʻrtinchi xatboshilarida koʻrsatilgan kredit (mikroqarz) shartnomalariga asosan ularni soʻndirish muddati mos ravishda 36, 180 va 60 oyga teng yoki undan kam boʻlsa, qarz yuki hisob-kitobida oʻrtacha oylik toʻlovlar miqdorini aniqlashda ular boʻyicha barcha toʻlovlar mos ravishda shartnomada belgilangan oylar soniga teng miqdorda taqsimlanadi.
Suggestion to the documentListen to audioGet a link from a document element9. Bank tomonidan qarz oluvchiga qayta tiklanadigan kredit liniyasi va kredit karta (overdraft) berish toʻgʻrisida murojaat koʻrib chiqilayotganda oʻrtacha oylik toʻlovlar miqdorini aniqlashda qayta tiklanadigan kredit liniyasi va kredit karta (overdraft) limitining 8 foizi olinadi.
Suggestion to the documentListen to audioGet a link from a document element10. Mazkur Nizomning 7-bandida koʻrsatilgan kredit (mikroqarz) shartnomasi (shartnomalari) boʻyicha (bundan qayta tiklanadigan kredit liniyasi va kredit karta (overdraft) mustasno) oʻrtacha oylik toʻlovlar quyidagilarning yigʻindisini oʻz ichiga oladi:
Suggestion to the documentListen to audioGet a link from a document elementasosiy qarzning qoldiq summasi va unga hisoblanadigan foizlar, vositachilik haqi va boshqa toʻlovlar yigʻindisining shartnoma (shartnomalar) amal qilishi tugashiga qadar qolgan oylar soniga nisbati;
Suggestion to the documentListen to audioGet a link from a document elementmuddati oʻtgan qarzdorliklar (muddati oʻtgan asosiy qarz va foizlar), shu jumladan hisoblangan va muddati uzaytirilgan foizlar, hisoblangan penya (mavjud boʻlsa) va hisobdan chiqarilgan kreditlar (mikroqarzlar).
Suggestion to the documentListen to audioGet a link from a document elementBunda, qarz oluvchi barcha qarz beruvchilardan olgan va amalda boʻlgan qayta tiklanadigan kredit liniyasi va kredit karta (overdraft) boʻyicha oʻrtacha oylik toʻlovlar hisob-kitobi quyidagilarning yigʻindisini oʻz ichiga oladi:
Suggestion to the documentListen to audioGet a link from a document elementqarz yuki koʻrsatkichini hisoblash sanasida qayta tiklanadigan kredit liniyasi va kredit karta (overdraft) limitining 8 foizi;
Suggestion to the documentListen to audioGet a link from a document elementmuddati oʻtgan qarzdorliklar va hisoblangan penya (mavjud boʻlsa).
Suggestion to the documentListen to audioGet a link from a document element11. Bank oʻrtacha oylik toʻlovlar miqdorini oʻzining axborot tizimlari, kredit byurosi tomonidan taqdim etiladigan kredit hisobotidan va boshqa rasmiy manbalardan olgan maʼlumotlardan foydalangan holda hisoblab chiqadi.
Suggestion to the documentListen to audioGet a link from a document element12. Qarz yuki koʻrsatkichini hisoblash va kredit (mikroqarz) berilishi oʻrtasidagi vaqt oraligʻi 3 ish kunidan oshmasligi kerak.
Keyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document element3-§. Qarz oluvchining oʻrtacha oylik daromadlari miqdorini aniqlash
Suggestion to the documentListen to audioGet a link from a document elementSuggestion to the documentListen to audioGet a link from a document element13. Qarz oluvchining oʻrtacha oylik daromadlari miqdorini hisoblash maqsadida bank qarz oluvchi bankka murojaat qilgan sanadan oldingi kamida uzluksiz 6 oy, biroq 12 oydan oshmagan muddat uchun oylik daromadlarining oʻrtacha arifmetik qiymatini aniqlaydi (bundan mazkur Nizomning 17-bandi birinchi xatboshisida belgilangan holatlar mustasno).
Keyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document elementBunda, bank tomonidan oʻrtacha oylik daromadlar miqdorini hisoblash maqsadida:
Suggestion to the documentListen to audioGet a link from a document element12 oy va undan ortiq muddat ichida daromadga ega qarz oluvchilar uchun — qarz yuki hisob-kitob qilinayotgan oydan oldingi 12 oy ichida olingan barcha daromadlarning oʻn ikkidan bir qismi;
Keyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document elementtegishli ravishda 6 oy va undan ortiq, biroq 11 oydan oshmagan muddat ichida daromadga ega qarz oluvchilar uchun — qarz yuki hisob-kitob qilinayotgan oydan oldingi 6 va undan ortiq oylar uchun olingan daromadlarning oltidan bir qismi (tegishli ravishda yettidan bir qismi, sakkizdan bir qismi, toʻqqizdan bir qismi, oʻndan bir qismi, oʻn birdan bir qismi) olinadi.
Keyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document element14. Bank qarz oluvchining ushbu davr uchun oylik daromadlarining mediana qiymatini aniqlash orqali qarz oluvchining oʻrtacha oylik daromadlar miqdorini hisoblashi mumkin. Bunda, mazkur qiymat ushbu Nizomning 13-bandida belgilangan arifmetik qiymatdan kichikroq boʻlsa, bank uni qarz yuki koʻrsatkichi hisob-kitobida qarz oluvchining oʻrtacha oylik daromadlari miqdori sifatida hisobga olishi mumkin.
Keyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document element15. Bank tomonidan koʻrib chiqilayotgan kredit (mikroqarz) berish haqidagi murojaatda birgalikda qarz oluvchi nazarda tutilgan boʻlsa, uning daromadlari ham oʻrtacha oylik daromad hisob-kitobiga kiritilishi mumkin.
Suggestion to the documentListen to audioGet a link from a document element16. Qarz yuki hisob-kitobida mehnat toʻgʻrisidagi qonunchilik va boshqa tegishli qonunchilik hujjatlariga muvofiq ish beruvchi tomonidan ish oʻrni (lavozimi) saqlangan davr, jumladan mehnat taʼtili davri daromad olingan davr (daromadda uzilish boʻlmagan davr) sifatida inobatga olinadi.
Keyingi tahrirga qarang.
 LexUZ sharhiSuggestion to the documentListen to audioGet a link from a document element
17. Mehnat qonunchiligiga muvofiq mavsumiy ishlarni bajaradigan qarz oluvchilarning oʻrtacha oylik daromadlari miqdorini hisoblashda bank ushbu qarz oluvchilar tomonidan soʻnggi 6 oy ichida kamida 3 oyi uchun uzluksiz olingan daromadlarining oltidan bir qismini aniqlaydi.
Suggestion to the documentListen to audioGet a link from a document elementMavsumiy ishlarni bajaradigan qarz oluvchilarning 6 oy va undan ortiq, biroq 12 oydan oshmagan muddat uchun daromadlarining oʻrtacha miqdori mazkur Nizomning 13-bandi uchinchi va toʻrtinchi xatboshilariga muvofiq aniqlanadi.
Suggestion to the documentListen to audioGet a link from a document element18. Bank qarz oluvchi va birgalikda qarz oluvchining oʻrtacha oylik daromadlarini aniqlashda mazkur Nizomning 19-bandida belgilangan hujjat va maʼlumotlar bilan tasdiqlangan daromadlarni hamda mazkur qarz oluvchi va birgalikda qarz oluvchining bank hisobvaraqlariga tushgan tushumlarini inobatga oladi. Bunda, qarz oluvchining bir manbadan olgan daromadlari takroran hisobga olinmaydi.
Keyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document element19. Bank qarz oluvchining va (yoki) birgalikda qarz oluvchining daromadlarini aniqlashda quyidagi tasdiqlovchi hujjat va maʼlumotlardan foydalanadi:
Suggestion to the documentListen to audioGet a link from a document elementish haqi toʻgʻrisidagi tasdiqlangan maʼlumotlar;
Suggestion to the documentListen to audioGet a link from a document elementpensiya miqdori toʻgʻrisidagi maʼlumotlar;
Suggestion to the documentListen to audioGet a link from a document elementfuqarolarning jamgʻarib boriladigan pensiya badallari toʻgʻrisidagi maʼlumotlar;
Suggestion to the documentListen to audioGet a link from a document elementtoʻlangan soliqlar toʻgʻrisidagi maʼlumotlar;
Keyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document elementfoizlar, dividendlar, mol-mulkni ijaraga berishdan olingan daromadlar toʻgʻrisidagi maʼlumotlar.
Suggestion to the documentListen to audioGet a link from a document elementBunda, qarz oluvchining daromadlari soliqlar chegirilib tashlangan holda hisobga olinadi.
Suggestion to the documentListen to audioGet a link from a document elementSuggestion to the documentListen to audioGet a link from a document element20. Mazkur Nizomning 18-bandiga muvofiq qarz oluvchining oʻrtacha oylik daromadlarini aniqlash imkoniyati mavjud boʻlmasa, bank mazkur qarz oluvchi bankka murojaat qilgan sanadan oldingi kamida uzluksiz 6 oy, biroq 12 oydan oshmagan muddat ichida amaldagi kredit (mikroqarz) boʻyicha toʻlovlari (bundan qayta tiklanadigan liniya boʻyicha toʻlovlar mustasno) toʻgʻrisidagi maʼlumotlardan foydalanishi mumkin.
Suggestion to the documentListen to audioGet a link from a document elementBunda, qarz yuki koʻrsatkichi hisob-kitobida qarz oluvchining oʻrtacha oylik daromadi sifatida qarz oluvchining kredit (mikroqarz) boʻyicha oʻrtacha oylik toʻlovlari miqdorining 50 foizi olinadi.
Keyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document element21. Bank tomonidan Iqtisodiyot va moliya vazirligi mablagʻlari hisobidan qayta moliyalashtiriladigan ipoteka kreditlarini berishda mazkur Nizomning 18-bandiga muvofiq qarz oluvchining oʻrtacha oylik daromadlarini aniqlash imkoniyati mavjud boʻlmasa, qarz oluvchining oʻrtacha oylik daromadlarini aniqlashda bank boshqa maʼlumotlardan foydalanishi mumkin. Bunda, bank mazkur maʼlumotlarning haqqoniyligini tekshirish choralarini koʻrishi lozim.
Keyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document element22. Bank qarz oluvchining oʻrtacha oylik daromadlarini aniqlashda qarz oluvchi tomonidan taqdim etilgan va/yoki oʻzining axborot tizimlari, kredit byurosi tomonidan taqdim etiladigan axborotlar va boshqa rasmiy manbalardan olgan maʼlumotlardan foydalanadi.
Suggestion to the documentListen to audioGet a link from a document element4-§. Qarz yuki oʻsishini cheklash meʼyori
Suggestion to the documentListen to audioGet a link from a document element23. Bank tomonidan qarz oluvchiga beriladigan kredit (mikroqarz) boʻyicha foiz toʻlovlari hamda boshqa toʻlovlar (bundan asosiy qarz toʻlovlari, shartnoma shartlarini bajarmaganlik uchun qoʻllaniladigan javobgarlik choralari mustasno) yigʻindisi kreditning (mikroqarzning) asosiy qarz qoldigʻiga nisbatan kunlik 0,25 foizdan oshmasligi lozim.
Suggestion to the documentListen to audioGet a link from a document elementBunda, mazkur bandning birinchi xatboshisida nazarda tutilgan boshqa toʻlovlar qaysi davr uchun undiriladigan boʻlsa, kunlik foiz hisob-kitobida shu davrdagi kunlarga teng miqdorda taqsimlanadi.
Suggestion to the documentListen to audioGet a link from a document element24. Kredit (mikroqarz) boʻyicha asosiy qarzdan tashqari barcha toʻlovlar, shu jumladan foizlar, vositachilik haqlari, neustoyka (jarima, penya), javobgarlikning boshqa choralari yigʻindisi yiliga qarz miqdorining 50 foizidan koʻpini tashkil etishi mumkin emas.
Suggestion to the documentListen to audioGet a link from a document elementBunda, qarz miqdori deganda:
Suggestion to the documentListen to audioGet a link from a document elementkredit (mikroqarz) (bundan qayta tiklanadigan kredit liniyasi va kredit karta (overdraft) mustasno) shartnomasining muddati 12 oyga teng yoki undan kam boʻlganda shartnoma boʻyicha berilgan kreditning (mikroqarzning) miqdori;
Suggestion to the documentListen to audioGet a link from a document elementqayta tiklanadigan kredit liniyasi yoki kredit karta (overdraft) limitidan 12 oyga teng boʻlgan davrda haqiqatda foydalanilgan summa shartnomada belgilangan limitdan oshmagan taqdirda, mazkur haqiqatda foydalanilgan summa;
Suggestion to the documentListen to audioGet a link from a document elementqayta tiklanadigan kredit liniyasi yoki kredit karta (overdraft) limitidan 12 oyga teng boʻlgan davrda haqiqatda foydalanilgan summalar yigʻindisi shartnomada belgilangan limitdan oshgan taqdirda, shartnomada belgilangan limit;
Suggestion to the documentListen to audioGet a link from a document elementkredit (mikroqarz) (bundan qayta tiklanadigan kredit liniyasi va kredit karta (overdraft) mustasno) shartnomasining muddati 12 oydan koʻp boʻlganda 12 oyga teng boʻlgan davrning boshidagi kredit (mikroqarz) asosiy qarzining qoldigʻi;
Suggestion to the documentListen to audioGet a link from a document element12 oyga teng boʻlgan davr ichida kreditning (mikroqarzning) asosiy qarz miqdori oshganda, ushbu miqdor oshgan sanadan boshlab keyingi davr uchun oshgan kredit (mikroqarz) asosiy qarzining qoldigʻi tushuniladi.
Suggestion to the documentListen to audioGet a link from a document elementMazkur bandning birinchi xatboshisida nazarda tutilgan cheklov quyidagi tartibda hisob-kitob qilinadi:
Suggestion to the documentListen to audioGet a link from a document element∑ | toʻlovlar | ≤ | ∑ | qoldiqi | x | kunlar_sonii | x | 50 % |
muddat |
Suggestion to the documentListen to audioGet a link from a document elementBunda,
Suggestion to the documentListen to audioGet a link from a document elementqoldiqi — i davr uchun kredit (mikroqarz) asosiy qismining oshmay turgan qoldigʻi;
Suggestion to the documentListen to audioGet a link from a document elementkunlar_sonii — i davrdagi kredit (mikroqarz) asosiy qismining qoldigʻi oshmay turgan kunlar soni;
Suggestion to the documentListen to audioGet a link from a document elementi davr — kredit (mikroqarz) qoldigʻi oshmay turgan muddat;
Suggestion to the documentListen to audioGet a link from a document elementtoʻlovlar — kredit (mikroqarz) boʻyicha asosiy qarzdan tashqari barcha toʻlovlar, shu jumladan foizlar, vositachilik haqi, neustoyka (jarima, penya), javobgarlikning boshqa choralari;
Suggestion to the documentListen to audioGet a link from a document elementmuddat — 365 (366) kun yoki kredit (mikroqarz) shartnomasi muddati 12 oydan kam boʻlganda uning muddati kun hisobida.
Suggestion to the documentListen to audioGet a link from a document elementKredit (mikroqarz) shartnomasi boʻyicha kreditning (mikroqarzning) asosiy qarzidan tashqari toʻlanadigan barcha toʻlovlarni hisoblashda mazkur Nizomning ilovasida keltirilgan misollardan foydalaniladi.
Suggestion to the documentListen to audioGet a link from a document elementKeyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document element3-bob. Kreditning garovga nisbati koʻrsatkichiga qoʻyiladigan talablar
Suggestion to the documentListen to audioGet a link from a document element25. Bank tomonidan qarz oluvchiga avtomobil sotib olish uchun kredit (bundan buyon matnda avtokredit deb yuritiladi) va ipoteka krediti berilishida kreditning garovga nisbati koʻrsatkichi hisoblanishi lozim.
Suggestion to the documentListen to audioGet a link from a document element26. Kreditning garovga nisbati koʻrsatkichi kredit summasining garovning qiymatiga nisbati orqali hisob-kitob qilinadi, bunda:
Suggestion to the documentListen to audioGet a link from a document elementkredit summasi — kreditning soʻndirilmagan qoldigʻi va qarzdor tomonidan kreditning foydalanilmagan qismini oʻz ichiga oladi. Bunda, kredit summasi ushbu kredit boʻyicha yaratilgan zaxiralar chegirilmasdan, mazkur kredit boʻyicha taʼminot sifatida qarz beruvchi bankda shakllantirilgan, shuningdek shartnoma shartlari oʻz vaqtida bajarilmaganda hech qanday shartlarsiz kreditni soʻndirishga yoʻnaltirilishi mumkin boʻlgan depozitlar chegirilgan holda hisoblanadi;
Suggestion to the documentListen to audioGet a link from a document elementgarov qiymati — kelajakdagi yoʻqotishlarni oʻz ichiga olgan holda bozor narxlari asosida shakllangan va bozor narxidan oshib ketmagan hamda baholash tashkiloti tomonidan baholangan yoki qonunchilikda taqiqlanmagan boshqa tartibda aniqlangan holda taʼminot sifatida rasmiylashtirilgan garov shartnomasida koʻrsatilgan mulk narxidir.
Suggestion to the documentListen to audioGet a link from a document element27. Kreditning garovga nisbati koʻrsatkichi hisob-kitobida garov qiymati bank tomonidan dastlabki kelishilgan garov qiymatidan oshmagan miqdorda aks ettiriladi.
Suggestion to the documentListen to audioGet a link from a document elementBunda, kreditning garovga nisbati koʻrsatkichi hisob-kitobida garov qiymatining dastlabki baholangan qiymati:
Suggestion to the documentListen to audioGet a link from a document elementkamaytirish yuzasidan Oʻzbekiston Respublikasi Markaziy bankining talabi mavjud boʻlganda;
Suggestion to the documentListen to audioGet a link from a document elementdoimiy ravishda pasayishiga olib kelgan favqulodda holatlar va/yoki kutilmagan hodisalar yuz berganda;
Suggestion to the documentListen to audioGet a link from a document elementshubhasiz oʻzgarishiga olib keladigan holatlar yuzaga kelganda oʻzgartirilishi mumkin.
Suggestion to the documentListen to audioGet a link from a document element28. Kredit boʻyicha garov predmetini baholash va qayta baholash Oʻzbekiston Respublikasining “Baholash faoliyati toʻgʻrisida”gi Qonuni hamda boshqa qonunchilik hujjatlarida belgilangan tartibda amalga oshiriladi.
Suggestion to the documentListen to audioGet a link from a document element29. Kreditning garovga nisbati koʻrsatkichi hisob-kitobida:
Suggestion to the documentListen to audioGet a link from a document elementavtokredit boʻyicha — kredit hisobiga sotib olingan va uning taʼminoti sifatida garovga olingan avtomobilning garov qiymati;
Suggestion to the documentListen to audioGet a link from a document elementipoteka krediti boʻyicha — kredit hisobiga sotib olingan va uning taʼminoti sifatida garovga olingan koʻchmas mulk garov qiymati olinadi.
Suggestion to the documentListen to audioGet a link from a document element30. Bank tomonidan qarz oluvchiga avtokredit boʻyicha kreditning garovga nisbati koʻrsatkichi 75 foizdan oshmasligi lozim.
Suggestion to the documentListen to audioGet a link from a document elementBank tomonidan qarz oluvchiga beriladigan ipoteka krediti (bundan mazkur bandning uchinchi xatboshisida koʻrsatilgan ipoteka kreditlari mustasno) boʻyicha kreditning garovga nisbati koʻrsatkichi 80 foizdan oshmasligi lozim.
Suggestion to the documentListen to audioGet a link from a document elementMazkur Nizomning 18-bandiga muvofiq qarz oluvchining oʻrtacha oylik daromadlarini aniqlash imkoniyati mavjud boʻlsa, bank tomonidan ushbu qarz oluvchiga Iqtisodiyot va moliya vazirligining mablagʻlari hisobidan qayta moliyalashtiriladigan ipoteka krediti boʻyicha kreditning garovga nisbati 85 foizdan oshmasligi lozim.
Suggestion to the documentListen to audioGet a link from a document elementBank tomonidan qarz oluvchiga:
Suggestion to the documentListen to audioGet a link from a document elementavtokredit berishda mazkur bank tomonidan qarz oluvchilarga berilgan, biroq soʻndirilmagan barcha avtokreditlar sonining eng koʻpi bilan 15 foizigacha boʻlgan miqdorida kreditning garovga nisbati koʻrsatkichi 75 foizdan;
Suggestion to the documentListen to audioGet a link from a document elementipoteka kreditini berishda mazkur bank tomonidan qarz oluvchilarga berilgan, biroq soʻndirilmagan barcha ipoteka kreditlari sonining eng koʻpi bilan 15 foizigacha boʻlgan miqdorida kreditning garovga nisbati koʻrsatkichi 80 foizdan ortishi mumkin, bundan mazkur Nizomning 17-bandiga muvofiq qarz oluvchining oʻrtacha oylik daromadlarini aniqlash imkoniyati mavjud boʻlmagan holda beriladigan ipoteka kreditlari mustasno.
Keyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document element4-bob. Kreditlar (mikroqarzlar) kesimida toʻplanish (konsentratsiya) koeffitsiyentlariga doir talablar
Suggestion to the documentListen to audioGet a link from a document element31. Bank tomonidan (bundan mikromoliya banki mustasno) qarz oluvchilarga berilgan, biroq soʻndirilmagan:
Suggestion to the documentListen to audioGet a link from a document elementmikroqarzlar ulushi (bundan mazkur bandning uchinchi xatboshida koʻrsatilgan kredit karta (overdraft) mustasno) bankning jami kredit portfelining 25 foizidan;
Suggestion to the documentListen to audioGet a link from a document elementoverdraftlar hamda mazkur Nizomning 32-bandida koʻrsatilgan xususiyatlarga mos boʻlgan kredit kartalar ulushi bankning jami kredit portfelining 25 foizidan;
Suggestion to the documentListen to audioGet a link from a document elementavtokreditlar ulushi bankning jami kredit portfelining 25 foizidan oshmasligi lozim.
Suggestion to the documentListen to audioGet a link from a document element32. Mazkur Nizom maqsadlarida kredit kartasi quyidagi xususiyatlarga javob berishi lozim:
Suggestion to the documentListen to audioGet a link from a document elementqarzdorlikni soʻndirish boʻyicha toʻlovlar jadvali qatʼiy oʻrnatilmaganligi;
Suggestion to the documentListen to audioGet a link from a document elementqarzdorlik 45 kundan oshgan muddat ichida soʻndirilganda unga foizlar hisoblanmasligi (imtiyozli davr);
Keyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document elementolingan mablagʻlar hisobiga bank kartasidan boshqa bank kartalariga (bank hisobvaragʻiga yoki elektron hamyonga) pul oʻtkazmalarini amalga oshirish hamda naqd pul yechib olish uchun qoʻshimcha haq undirilishi;
Suggestion to the documentListen to audioGet a link from a document elementolingan mablagʻlar hisobiga naqd pul yechib olinganda, mazkur yechilgan summa boʻyicha imtiyozli davr toʻxtatilishi;
Suggestion to the documentListen to audioGet a link from a document elementqarzdorlikni soʻndirishda minimal oylik toʻlov mavjudligi.
Suggestion to the documentListen to audioGet a link from a document element33. Mazkur Nizomning 31-bandi ikkinchi va uchinchi xatboshilarida koʻrsatilgan talablarga muvofiq boʻlmagan banklar 2029-yilning 1-yanvariga qadar Oʻzbekiston Respublikasi Markaziy banki bilan kelishilgan muddatlarda bosqichma-bosqich ushbu belgilangan meʼyor talablarga muvofiqlashtirishi lozim.
Suggestion to the documentListen to audioGet a link from a document element5-bob. Yakuniy qoida
Suggestion to the documentListen to audioGet a link from a document element34. Mazkur Nizom talablarining buzilishida aybdor boʻlgan shaxslar qonunchilik hujjatlarida belgilangan tartibda javobgar boʻladi.
Suggestion to the documentListen to audioGet a link from a document elementSuggestion to the documentListen to audioGet a link from a document elementBanklarga oʻrnatiladigan makroprudensial normativlar hamda ular tomonidan beriladigan kreditlar (mikroqarzlar) boʻyicha toʻlovlarning eng yuqori qiymatlariga doir talablar toʻgʻrisidagi nizomga
ILOVA
ILOVA
Suggestion to the documentListen to audioGet a link from a document elementKredit (mikroqarz) boʻyicha asosiy qarzdan tashqari toʻlanadigan barcha toʻlovlarni hisoblash boʻyicha misollar
Suggestion to the documentListen to audioGet a link from a document elementSuggestion to the documentListen to audioGet a link from a document element1) kredit (mikroqarz) shartnomasining muddati 12 oyga teng yoki undan kam boʻlganda:
Suggestion to the documentListen to audioGet a link from a document elementkredit (mikroqarz) boʻyicha barcha toʻlovlar | ≤ | shartnoma boʻyicha berilgan kreditning (mikroqarzning) miqdori | x 50% |
Suggestion to the documentListen to audioGet a link from a document element2) kredit (mikroqarz) shartnomasining muddati 12 oydan koʻp boʻlganda:
Suggestion to the documentListen to audioGet a link from a document elementkredit (mikroqarz) boʻyicha 12 oyga teng boʻlgan davr ichida barcha toʻlovlar | ≤ | 12 oyga teng boʻlgan davrning boshiga kredit (mikroqarz) asosiy qarzining qoldigʻi | x 50% |
Suggestion to the documentListen to audioGet a link from a document element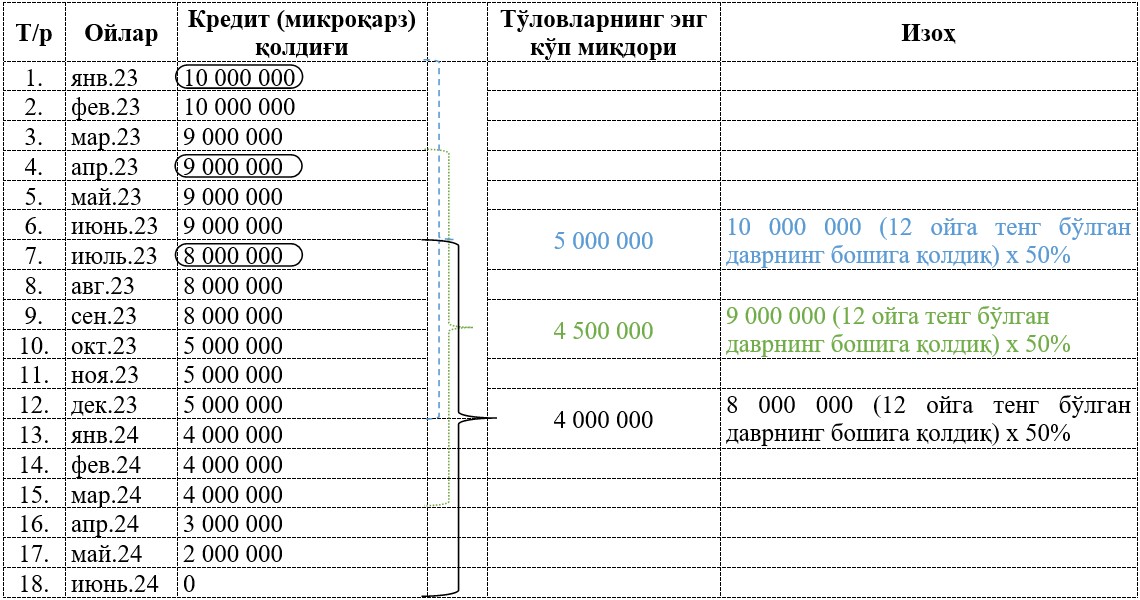 Suggestion to the documentListen to audioGet a link from a document element
3) 12 oyga teng boʻlgan davr ichida kreditning (mikroqarzning) asosiy qarz miqdori oshganda:
Suggestion to the documentListen to audioGet a link from a document element Suggestion to the documentListen to audioGet a link from a document element
Bunda, toʻlovlarning eng koʻp miqdori:
Suggestion to the documentListen to audioGet a link from a document elementa) X davr uchun:
Suggestion to the documentListen to audioGet a link from a document elementX davrning dastlabki uch oyi uchun: | 10 000 000 | x | 90 kun (yanv. — 31 kun, fev. — 28 kun, mar.— 31 kun) | x 50% | = | 1 232876,71 |
365 | ||||||
+ | ||||||
X davrning keyingi toʻqqiz oyi uchun: | 15 000 000 | x | 275 kun (apr. — 30 kun, ..., dek. — 31 kun) | x 50% | = | 5 650684,93; |
365 | ||||||
= 6 883561,64; | ||||||
Suggestion to the documentListen to audioGet a link from a document elementb) Y davr uchun: 6 750 000 = 15 000 000 (12 oyga teng boʻlgan davrning boshiga qoldiq) x 50%;
Keyingi tahrirga qarang.
Suggestion to the documentListen to audioGet a link from a document elementd) Z davr uchun: 4 500 000 = 10 000 000 (12 oyga teng boʻlgan davrning boshiga qoldiq) x 50%.
Keyingi tahrirga qarang.
(Qonunchilik maʼlumotlari milliy bazasi, 23.04.2025-y., 10/25/3618/0378-son; 20.12.2025-y., 10/25/3618-1/1187-son)